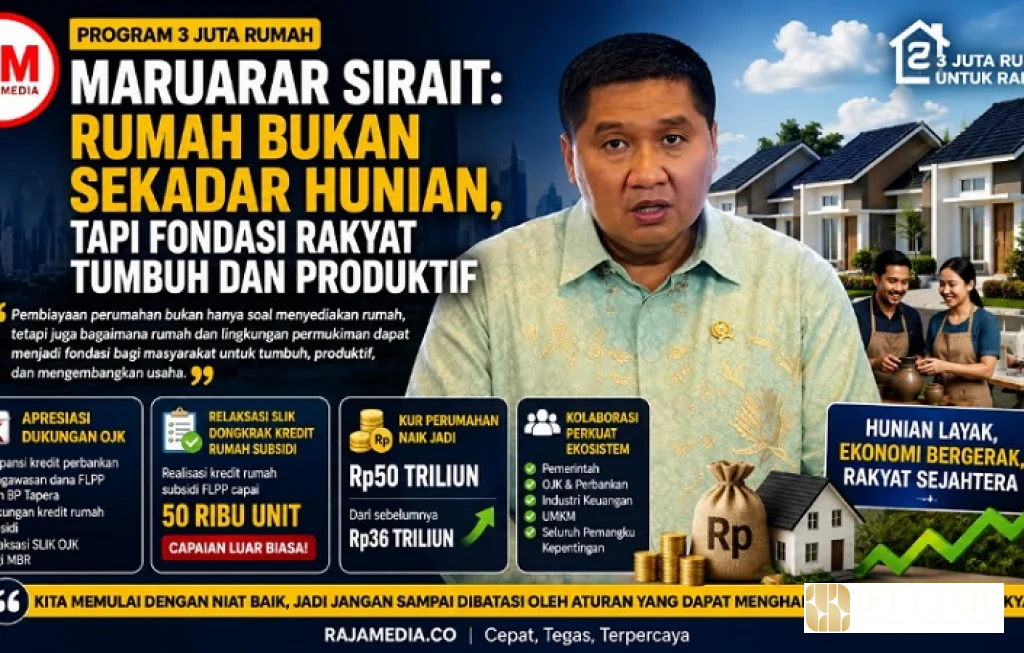
Dukungan Kebijakan OJK Pembiayaan Perumahan Dorong Milenial Punya Rumah

Erica, Redaksi Indonesia Finance Today
Dukungan kebijakan OJK pembiayaan perumahan menjadi salah satu faktor penting yang kini mendorong generasi milenial lebih percaya diri mengambil kredit rumah pertama. Melalui pengaturan prudensial, insentif bagi perbankan dan lembaga pembiayaan, serta koordinasi dengan kementerian terkait, Otoritas Jasa Keuangan berupaya menjembatani kebutuhan hunian yang terus meningkat dengan kemampuan bayar masyarakat yang terbatas, tanpa mengorbankan stabilitas sektor keuangan.
Dalam beberapa tahun terakhir, isu keterjangkauan hunian mengemuka seiring lonjakan harga rumah di kota besar, stagnasi pendapatan, dan perubahan gaya hidup generasi muda. Di sisi lain, sektor perbankan menghadapi tantangan menjaga kualitas kredit dan kecukupan modal. Artikel ini mengurai bagaimana desain regulasi OJK pada pembiayaan perumahan bekerja, apa saja instrumen yang digunakan, serta sejauh mana peluang dan risikonya bagi milenial yang ingin memiliki rumah.
Peta kebutuhan hunian dan kendala milenial membeli rumah
Kebutuhan rumah di Indonesia masih tinggi, tercermin dari data backlog perumahan yang kerap dikutip pemerintah dan pelaku industri. Kelompok usia produktif, terutama milenial, menjadi segmen terbesar pencari rumah pertama. Namun, survei berbagai lembaga menunjukkan banyak anak muda menunda membeli rumah karena uang muka yang berat, angsuran yang tinggi dibanding penghasilan, serta ketidakpastian pekerjaan.
Kenaikan harga tanah dan bangunan di pusat pertumbuhan ekonomi membuat rasio harga rumah terhadap pendapatan melebar. Di sejumlah kota besar, harga rumah tapak tipe kecil bisa berkali lipat dari pendapatan tahunan rata rata pekerja muda. Tanpa intervensi kebijakan, pasar cenderung hanya melayani segmen menengah atas yang memiliki modal awal cukup besar.
Bagi lembaga keuangan, profil risiko milenial juga tidak selalu mudah. Banyak yang bekerja di sektor informal, ekonomi digital, atau wiraswasta dengan arus kas tidak stabil dan dokumen penghasilan yang tidak standar. Hal ini menantang praktik penilaian kredit tradisional, sehingga perlu ada penyesuaian kerangka regulasi agar inovasi pembiayaan tetap berada dalam koridor kehati hatian.
Kerangka dukungan kebijakan OJK pembiayaan perumahan
Dukungan kebijakan OJK pembiayaan perumahan pada dasarnya bertumpu pada tiga pilar, yaitu pengaturan prudensial kredit perumahan, pengawasan terhadap praktik penyaluran pembiayaan oleh bank dan lembaga pembiayaan, serta koordinasi dengan otoritas fiskal dan sektor riil. Melalui kombinasi ketiganya, OJK berupaya memastikan akses kredit rumah tetap terbuka tanpa memicu gelembung harga atau lonjakan kredit bermasalah.
Di sisi pengaturan, OJK menerbitkan ketentuan yang mengatur rasio pinjaman terhadap nilai agunan, atau loan to value, dan rasio pembiayaan terhadap nilai, atau financing to value, untuk lembaga keuangan syariah. Rasio ini menentukan seberapa besar porsi kredit yang boleh diberikan dibanding nilai rumah, yang berpengaruh langsung pada besarnya uang muka yang harus disiapkan konsumen.
Selain itu, OJK mengatur kualitas aset produktif, pembentukan pencadangan kerugian penurunan nilai, dan manajemen risiko kredit. Bank dan perusahaan pembiayaan diwajibkan menerapkan penilaian kelayakan yang memadai, termasuk kemampuan bayar debitur, rasio cicilan terhadap pendapatan, dan ketahanan terhadap guncangan suku bunga. Tujuannya agar ekspansi KPR tidak menimbulkan lonjakan kredit macet yang pada akhirnya merugikan nasabah dan sistem perbankan.
Instrumen kebijakan yang menyasar generasi milenial
Dalam beberapa periode, OJK bersama otoritas moneter dan pemerintah memberi kelonggaran rasio LTV KPR, terutama untuk rumah pertama dan segmen tertentu. Kelonggaran ini memungkinkan uang muka yang lebih ringan, yang sangat relevan bagi milenial yang baru memulai karier dan belum memiliki tabungan besar.
Di sisi lain, OJK juga mendorong pengembangan produk KPR dengan skema cicilan yang lebih fleksibel. Misalnya, tenor lebih panjang, penyesuaian skema suku bunga, atau fitur top up yang tetap dalam batas kemampuan bayar. Kebijakan ini membuka ruang bagi bank untuk merancang penawaran yang lebih sesuai dengan profil pendapatan milenial, tanpa melonggarkan standar kehati hatian secara berlebihan.
Pada pembiayaan syariah, regulasi OJK memberi ruang bagi variasi akad seperti murabahah, istishna, atau musyarakah mutanaqisah yang bisa digunakan untuk pembelian rumah. Bagi sebagian milenial yang mempertimbangkan prinsip keuangan syariah, kejelasan regulasi ini memberikan kepastian hukum dan meningkatkan kepercayaan terhadap produk KPR syariah.
> Saya melihat arah regulasi yang memberi ruang fleksibilitas, tetapi tetap menekankan manajemen risiko, menjadi kunci agar milenial tidak sekadar mudah mengambil KPR, melainkan juga terjaga keberlanjutan cicilannya dalam jangka panjang.
Sinergi kebijakan OJK dengan program pemerintah perumahan rakyat
Dukungan terhadap pembiayaan perumahan tidak berdiri sendiri. OJK perlu bersinergi dengan Kementerian Pekerjaan Umum dan Perumahan Rakyat, Kementerian Keuangan, serta lembaga pelaksana program subsidi seperti penyalur fasilitas likuiditas pembiayaan perumahan. Skema subsidi bunga, bantuan uang muka, dan penjaminan pemerintah membutuhkan saluran penyaluran yang sehat dari sisi lembaga keuangan.
Dalam skema KPR bersubsidi, bank penyalur tetap wajib mematuhi standar manajemen risiko dan penilaian kelayakan sesuai ketentuan OJK. Regulasi ini menjaga agar program bantuan pemerintah tidak disalahgunakan, misalnya oleh debitur yang tidak tepat sasaran atau pengembang yang tidak memenuhi standar kualitas bangunan.
Koordinasi juga diperlukan dalam penetapan kriteria rumah yang dapat dibiayai, batas harga, dan mekanisme verifikasi penerima. Ketika kebijakan fiskal dan regulasi keuangan berjalan searah, efisiensi penyaluran kredit meningkat dan biaya pembiayaan bagi konsumen bisa lebih terkendali.
Peran pengawasan OJK terhadap kualitas kredit perumahan
Pengawasan OJK mencakup pemantauan portofolio KPR dan kredit konstruksi di perbankan dan perusahaan pembiayaan. OJK menilai konsentrasi kredit pada sektor properti, tren kredit bermasalah, dan eksposur terhadap segmen tertentu seperti rumah menengah atas, apartemen, maupun rumah subsidi.
Jika terdapat gejala peningkatan risiko, misalnya kenaikan tajam non performing loan di segmen tertentu, OJK dapat memberikan arahan perbaikan, meminta penambahan pencadangan, atau menyesuaikan kebijakan prudensial. Langkah ini penting agar ekspansi KPR tidak berkembang menjadi kerentanan sistemik yang dapat mengganggu kepercayaan masyarakat terhadap lembaga keuangan.
Bagi milenial, pengawasan yang ketat berarti perlindungan tidak langsung. Bank yang diawasi dengan baik cenderung lebih transparan dalam penetapan suku bunga, biaya, dan syarat kredit. Selain itu, OJK juga memiliki mandat perlindungan konsumen yang mencakup kanal pengaduan jika terjadi sengketa terkait produk pembiayaan perumahan.
Dukungan kebijakan OJK pembiayaan perumahan dan inovasi digital
Perkembangan teknologi keuangan membuka peluang baru dalam penyaluran pembiayaan perumahan. Beberapa bank dan perusahaan pembiayaan mulai menawarkan proses pengajuan KPR secara digital, termasuk verifikasi data, penilaian awal kemampuan bayar, hingga tanda tangan elektronik. Di sisi lain, platform teknologi properti menyediakan informasi harga dan ketersediaan rumah secara lebih terbuka.
Dukungan kebijakan OJK pembiayaan perumahan di ranah digital tercermin dari pengaturan layanan perbankan elektronik, keamanan data, serta prinsip kehati hatian dalam pemanfaatan kecerdasan buatan untuk penilaian kredit. OJK menekankan bahwa inovasi tidak boleh mengorbankan perlindungan konsumen dan kerahasiaan data pribadi.
Bagi milenial yang akrab dengan teknologi, proses pengajuan KPR yang lebih ringkas dan transparan menjadi nilai tambah. Namun, tetap diperlukan pemahaman terhadap syarat dan ketentuan produk, termasuk risiko perubahan suku bunga dan konsekuensi keterlambatan pembayaran.
Peluang dan tantangan bagi milenial dalam memanfaatkan kebijakan OJK
Kebijakan yang melonggarkan rasio LTV untuk rumah pertama dan mendorong fleksibilitas tenor memberikan peluang nyata bagi milenial untuk masuk ke pasar properti lebih cepat. Dengan uang muka yang lebih rendah, tabungan yang dibutuhkan sebelum mengajukan KPR menjadi lebih terjangkau.
Namun, kemudahan ini juga membawa tantangan. Rasio cicilan terhadap pendapatan perlu dijaga pada tingkat yang sehat. Banyak praktisi keuangan pribadi menyarankan agar total cicilan utang tidak melebihi porsi tertentu dari penghasilan bulanan. Meskipun regulasi OJK mendorong penilaian kemampuan bayar, keputusan akhir tetap berada di tangan konsumen.
Selain itu, milenial perlu mempertimbangkan faktor lokasi, akses transportasi, dan kualitas bangunan. Kebijakan pembiayaan yang mendukung tidak otomatis menjamin nilai aset akan berkembang sesuai harapan. Pemilihan pengembang yang kredibel dan proyek yang memiliki izin lengkap menjadi langkah penting untuk mengurangi risiko di kemudian hari.
> Menurut saya, keberhasilan kebijakan pembiayaan perumahan baru terasa optimal jika diimbangi literasi keuangan yang lebih baik di kalangan milenial, sehingga keputusan mengambil KPR bukan sekadar ikut tren, melainkan bagian dari perencanaan keuangan jangka panjang yang matang.
Edukasi dan literasi keuangan sebagai pelengkap kebijakan OJK
OJK secara rutin menjalankan program edukasi dan literasi keuangan yang menyasar berbagai kelompok masyarakat, termasuk generasi muda. Materi yang disampaikan meliputi pengenalan produk perbankan, asuransi, investasi, hingga pembiayaan perumahan. Tujuannya agar masyarakat memahami hak dan kewajiban sebagai nasabah, serta mampu membaca risiko setiap produk.
Dalam konteks KPR, literasi keuangan membantu milenial memahami perbedaan suku bunga tetap dan mengambang, biaya administrasi, penalti pelunasan dipercepat, dan implikasi restrukturisasi jika terjadi penurunan penghasilan. Pengetahuan ini penting agar nasabah tidak terkejut dengan perubahan angsuran atau biaya tambahan selama masa kredit yang umumnya panjang.
Edukasi juga mencakup pemahaman terhadap pentingnya riwayat kredit yang baik. Kedisiplinan membayar kewajiban, termasuk kartu kredit dan pinjaman konsumtif lain, akan tercermin dalam sistem informasi debitur. Rekam jejak yang positif memudahkan persetujuan KPR dan bisa berpengaruh pada penawaran suku bunga yang lebih kompetitif.
Prospek penguatan dukungan kebijakan OJK pembiayaan perumahan
Dalam beberapa tahun ke depan, kebutuhan hunian bagi generasi muda diperkirakan terus meningkat seiring pertumbuhan populasi usia produktif dan urbanisasi. Hal ini menuntut kebijakan pembiayaan yang adaptif terhadap perubahan pola kerja, seperti meningkatnya pekerja lepas, pelaku usaha mikro, dan pekerja ekonomi digital.
Dukungan kebijakan OJK pembiayaan perumahan berpotensi mengarah pada pemanfaatan data alternatif dalam penilaian kredit, misalnya riwayat transaksi digital dan pembayaran tagihan. Namun, penerapannya harus diiringi standar perlindungan data yang ketat dan mekanisme keberatan bagi konsumen.
Bagi milenial, memahami arah regulasi dan mempersiapkan kondisi keuangan pribadi menjadi langkah strategis sebelum mengajukan KPR. Dengan memadukan kebijakan yang mendukung, produk keuangan yang inovatif, dan konsumen yang melek finansial, tujuan memiliki rumah pertama dapat lebih mudah dicapai tanpa mengorbankan stabilitas keuangan pribadi maupun sistem keuangan secara keseluruhan.