Laba Lonsum Melonjak 40 Persen Tembus Rp1,75 T

*Oleh Erica, Redaksi Indonesia Finance Today*
Laba Lonsum melonjak 40 persen menjadi sekitar Rp1,75 triliun pada tahun buku terakhir, menandai salah satu kinerja terbaik emiten perkebunan ini dalam beberapa tahun terakhir. Pencapaian tersebut tidak hanya mencerminkan pemulihan harga komoditas, terutama CPO dan karet, tetapi juga efisiensi operasional yang lebih ketat di tengah biaya produksi yang masih tinggi.
Laba Lonsum Melonjak 40 Persen di Tengah Harga Komoditas Naik Turun
Lonjakan laba Lonsum sebesar 40 persen terjadi di tengah situasi harga komoditas yang tidak sepenuhnya stabil. Harga crude palm oil atau CPO sempat menguat berkat gangguan pasokan dari beberapa negara produsen, sementara karet mengalami tekanan di sejumlah periode. Kombinasi pengelolaan biaya, produktivitas kebun, dan strategi penjualan membuat perusahaan mampu mengonversi pendapatan menjadi keuntungan yang lebih besar.
Secara umum, pasar mencermati angka Rp1,75 triliun sebagai sinyal bahwa emiten berkode saham LSIP di Bursa Efek Indonesia kembali ke jalur pertumbuhan laba yang lebih solid. Bagi investor, tren ini memberi harapan terhadap potensi dividen dan prospek valuasi saham yang lebih menarik dibanding beberapa tahun sebelumnya, ketika harga komoditas sempat melemah tajam.
Profil Singkat Lonsum dan Posisi di Industri Perkebunan
PT PP London Sumatra Indonesia Tbk atau Lonsum dikenal sebagai salah satu perusahaan perkebunan tertua di Indonesia. Perusahaan ini mengelola lahan yang tersebar di beberapa wilayah, terutama di Sumatra dan Kalimantan, dengan komoditas utama kelapa sawit, karet, kakao, dan tanaman lain dalam porsi yang lebih kecil.
Dalam struktur industri, Lonsum berada di kelompok emiten perkebunan menengah besar yang menjadi rujukan investor ketika ingin mendapatkan eksposur terhadap sektor sawit. Selain itu, kedekatan perusahaan dengan grup besar di sektor agribisnis memberi keunggulan dari sisi jaringan pemasaran, akses pasar ekspor, serta kemampuan pendanaan untuk ekspansi maupun peremajaan tanaman.
Secara historis, kinerja keuangan Lonsum cukup sensitif terhadap siklus harga CPO. Ketika harga CPO berada di level tinggi, laba bisa melonjak signifikan, namun sebaliknya akan tertekan ketika harga turun. Karena itu, pencapaian laba Rp1,75 triliun dengan kenaikan 40 persen menjadi indikator bahwa perusahaan mampu memanfaatkan momentum kenaikan harga komoditas sekaligus menjaga struktur biaya.
Rincian Kinerja Keuangan: Pendapatan, Margin, dan Laba Bersih
Lonjakan laba Lonsum melonjak 40 persen tidak terjadi dalam ruang hampa. Peningkatan tersebut biasanya ditopang oleh beberapa komponen utama laporan keuangan, mulai dari pendapatan, margin kotor, hingga efisiensi beban operasional.
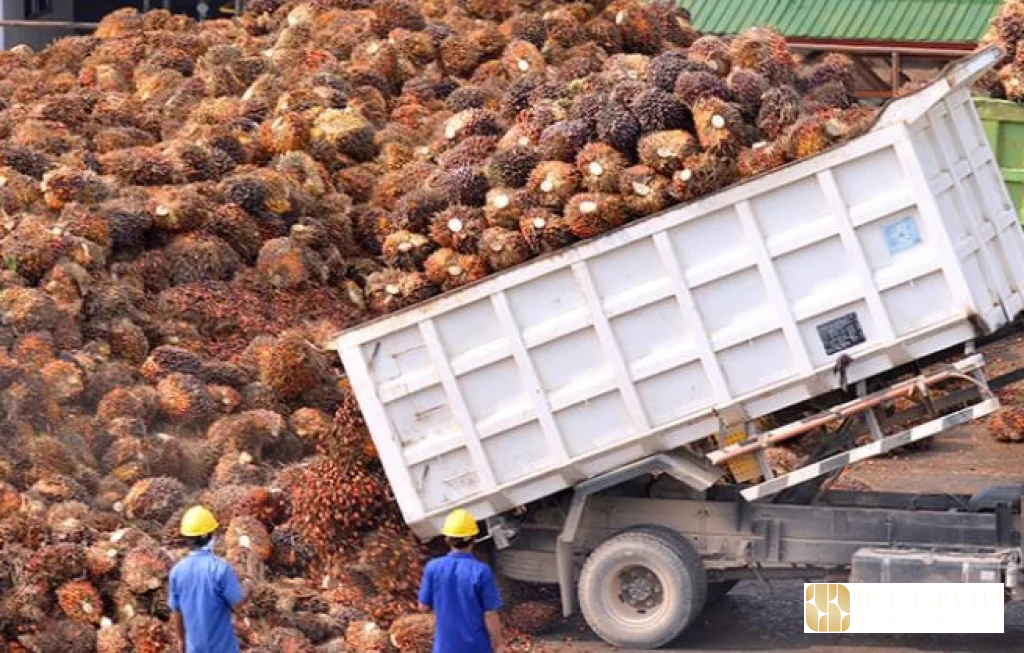
Di sisi pendapatan, penjualan CPO dan produk turunannya umumnya menjadi kontributor terbesar. Volume penjualan yang stabil atau meningkat, dikombinasikan dengan harga jual rata rata yang lebih tinggi, mendorong kenaikan topline. Selain itu, kontribusi dari segmen karet dan komoditas lain, meski tidak sebesar sawit, tetap memberi tambahan pendapatan yang membantu memperkuat posisi kas perusahaan.
Margin laba kotor cenderung membaik ketika harga jual naik lebih cepat daripada kenaikan biaya produksi. Efisiensi di tingkat kebun, seperti pengelolaan pupuk, tenaga kerja, dan perawatan tanaman, berperan penting dalam menahan laju biaya. Jika perusahaan berhasil menekan biaya per ton tandan buah segar atau TBS, maka setiap kenaikan harga CPO akan lebih banyak mengalir ke laba.
Di bawah margin kotor, beban penjualan, umum, dan administrasi juga menjadi faktor penentu. Pengendalian biaya operasional, termasuk optimalisasi logistik dan penggunaan teknologi di kebun, bisa mengurangi tekanan pada laba operasi. Pada akhirnya, kombinasi pendapatan yang lebih tinggi dan biaya yang lebih efisien menghasilkan lonjakan laba bersih hingga 40 persen.
Faktor Pendorong Utama: Harga CPO, Produktivitas, dan Efisiensi
Kinerja keuangan yang mengesankan ini dipengaruhi oleh beberapa faktor utama yang saling terkait. Pertama, harga CPO global dalam periode laporan cenderung berada di kisaran yang menguntungkan produsen. Ketatnya suplai dari beberapa negara produsen akibat cuaca dan kebijakan ekspor memberi ruang bagi kenaikan harga di pasar internasional.
Kedua, produktivitas kebun Lonsum menjadi kunci. Peningkatan hasil panen per hektare, baik dari sisi TBS maupun rendemen minyak sawit, langsung berkontribusi terhadap volume produksi. Peremajaan tanaman yang dilakukan beberapa tahun sebelumnya mulai menunjukkan hasil, dengan tanaman memasuki usia produktif optimal.
Ketiga, efisiensi biaya di tingkat operasional dan pabrik pengolahan. Penggunaan teknologi pemantauan kebun, perbaikan infrastruktur jalan kebun, serta manajemen tenaga kerja yang lebih terukur membantu menurunkan biaya per unit produksi. Di sisi pabrik, optimalisasi kapasitas dan pengurangan losses dalam proses ekstraksi minyak memperbaiki hasil akhir yang bisa dijual ke pasar.
Menurut saya, kombinasi disiplin biaya dan timing yang tepat ketika harga CPO berada di level menarik menjadi alasan mengapa laba Lonsum bisa melonjak 40 persen, bukan sekadar mengikuti tren harga komoditas semata.
Laba Lonsum Melonjak 40 Persen dan Respons Pasar Saham
Pergerakan saham LSIP di Bursa Efek Indonesia biasanya cukup responsif terhadap kabar kinerja keuangan. Ketika laporan keuangan menunjukkan bahwa laba Lonsum melonjak 40 persen, pelaku pasar cenderung menilai kembali valuasi saham, terutama jika sebelumnya harga belum sepenuhnya mencerminkan potensi perbaikan laba.
Bagi investor ritel, kabar laba Rp1,75 triliun sering kali dikaitkan dengan potensi pembagian dividen. Emiten perkebunan yang mencatat laba tinggi dan memiliki posisi kas sehat kerap menjadi incaran mereka yang mencari imbal hasil dividen selain capital gain. Namun, keputusan pembagian dividen tetap bergantung pada kebijakan manajemen dan kebutuhan belanja modal perusahaan.
Analis pasar modal biasanya menyoroti rasio price to earnings atau PER dan price to book value atau PBV untuk menilai apakah saham LSIP masih menarik setelah lonjakan laba. Jika kenaikan laba belum diikuti oleh kenaikan harga saham yang sepadan, maka saham bisa dianggap masih undervalued. Sebaliknya, jika harga sudah melonjak jauh, ruang kenaikan bisa lebih terbatas meski kinerja keuangan membaik.
Strategi Operasional: Dari Kebun ke Pabrik
Untuk memahami mengapa laba Lonsum melonjak 40 persen, perlu melihat lebih dekat strategi operasional perusahaan dari hulu ke hilir. Di tingkat kebun, perusahaan menerapkan praktik agronomi yang menekankan pemupukan berimbang, pemangkasan teratur, dan pengendalian hama terpadu. Langkah ini bertujuan menjaga tanaman tetap sehat dan produktif, sehingga output TBS per hektare bisa optimal.
Di sisi pemanenan, manajemen rotasi panen yang tepat waktu penting agar kualitas TBS tidak menurun. TBS yang terlambat dipanen atau terlambat diangkut ke pabrik akan menurunkan rendemen minyak, yang pada akhirnya mengurangi hasil CPO per ton bahan baku. Pengaturan armada angkut dan infrastruktur jalan kebun yang memadai menjadi bagian dari strategi efisiensi ini.
Pada lini pabrik, perusahaan berupaya memaksimalkan kapasitas terpasang dan menekan angka losses minyak yang terbuang dalam proses. Investasi pada peralatan yang lebih modern dan perawatan berkala membantu menjaga efisiensi energi dan produktivitas mesin. Semua faktor ini berkontribusi pada biaya produksi yang lebih kompetitif, sehingga setiap kenaikan harga jual akan memiliki efek lebih besar pada laba.
Tantangan Biaya Produksi dan Isu Keberlanjutan
Meski laba Lonsum melonjak 40 persen, perusahaan tetap menghadapi tantangan biaya produksi yang meningkat. Harga pupuk, energi, dan upah tenaga kerja cenderung naik dari tahun ke tahun. Jika tidak diimbangi dengan peningkatan produktivitas, margin bisa tergerus meskipun harga CPO tinggi.
Selain itu, industri sawit berada di bawah sorotan terkait isu keberlanjutan dan lingkungan. Permintaan dari pasar Eropa dan beberapa negara lain semakin menekankan pentingnya sertifikasi seperti RSPO dan ISPO. Bagi Lonsum, pemenuhan standar keberlanjutan berarti investasi tambahan pada praktik konservasi, pelestarian keanekaragaman hayati, dan keterlibatan dengan masyarakat sekitar kebun.
Namun, pemenuhan standar tersebut juga membuka akses ke pasar premium yang bersedia membayar harga lebih tinggi untuk produk sawit berkelanjutan. Dalam jangka panjang, hal ini bisa menjadi keunggulan kompetitif yang mendukung stabilitas pendapatan dan laba, meski menuntut komitmen investasi dan tata kelola yang kuat.
Perbandingan Kinerja dengan Emiten Perkebunan Lain
Kenaikan laba Lonsum melonjak 40 persen menarik untuk dibandingkan dengan emiten perkebunan lain yang juga menikmati tren harga CPO yang menguntungkan. Beberapa perusahaan sawit besar mencatat pertumbuhan laba yang bervariasi, tergantung pada struktur biaya, komposisi lahan, dan strategi lindung nilai harga.
Emiten yang memiliki porsi tanaman muda lebih besar mungkin belum bisa memaksimalkan volume produksi, sehingga kenaikan harga tidak sepenuhnya tercermin pada laba. Sebaliknya, perusahaan dengan mayoritas tanaman pada usia produktif dan biaya produksi rendah akan lebih diuntungkan. Dalam konteks ini, posisi Lonsum yang memiliki kombinasi tanaman matang dan hasil peremajaan yang mulai produktif menjadi salah satu faktor pendorong kinerjanya.
Investor yang membandingkan LSIP dengan emiten sejenis juga akan memperhatikan rasio profitabilitas seperti margin laba bersih dan return on equity. Jika Lonsum mampu mempertahankan atau bahkan meningkatkan rasio tersebut, maka lonjakan laba 40 persen bukan sekadar fenomena sesaat, melainkan bagian dari perbaikan struktur keuangan yang lebih berkelanjutan.
Laba Lonsum Melonjak 40 Persen dan Prospek Dividen
Bagi banyak pemegang saham, fakta bahwa laba Lonsum melonjak 40 persen dan menembus Rp1,75 triliun langsung memunculkan pertanyaan mengenai kebijakan dividen. Secara teori, semakin besar laba bersih dan saldo laba ditahan, semakin besar pula ruang bagi perusahaan untuk membagikan dividen tunai.
Namun, manajemen juga harus mempertimbangkan kebutuhan investasi, terutama untuk peremajaan tanaman, ekspansi lahan, peningkatan kapasitas pabrik, dan proyek keberlanjutan. Industri perkebunan adalah bisnis jangka panjang yang memerlukan belanja modal signifikan agar produktivitas tidak turun di masa mendatang.
Jika perusahaan memilih rasio pembagian dividen yang moderat, investor masih bisa menikmati aliran kas yang menarik sambil tetap memberi ruang bagi Lonsum untuk tumbuh. Di sisi lain, keputusan dividen yang terlalu agresif berisiko mengurangi fleksibilitas keuangan ketika harga komoditas kembali melemah.
Menurut saya, keseimbangan antara dividen dan reinvestasi menjadi salah satu ujian utama manajemen setelah laba melonjak, karena keputusan ini akan memengaruhi persepsi pasar terhadap strategi jangka panjang perusahaan.
Implikasi bagi Investor dan Arah Strategi Lonsum
Lonjakan laba Lonsum sebesar 40 persen memberikan beberapa implikasi penting bagi investor. Pertama, kinerja tersebut menunjukkan bahwa perusahaan mampu memanfaatkan siklus harga komoditas dengan baik, sekaligus menjalankan efisiensi biaya. Hal ini mengurangi kekhawatiran bahwa laba hanya terdorong oleh faktor eksternal semata.
Kedua, angka laba Rp1,75 triliun menjadi dasar baru bagi analis untuk memperbarui proyeksi ke depan. Jika manajemen dapat mempertahankan produktivitas kebun, mengelola biaya, dan memperluas akses pasar untuk produk sawit berkelanjutan, maka potensi laba di masa mendatang tetap terbuka, meski harga komoditas bisa berfluktuasi.
Ketiga, bagi investor jangka panjang, kinerja ini menjadi momentum untuk mengevaluasi kembali posisi LSIP dalam portofolio. Saham sektor perkebunan umumnya cocok bagi mereka yang siap menghadapi volatilitas siklus komoditas, tetapi ingin mendapatkan eksposur pada permintaan minyak nabati global yang terus tumbuh, baik untuk pangan, oleokimia, maupun energi terbarukan.
Di sisi perusahaan, arah strategi ke depan kemungkinan akan menitikberatkan pada peningkatan produktivitas per hektare, akselerasi peremajaan tanaman tua, penguatan praktek keberlanjutan, serta optimalisasi struktur biaya. Jika strategi ini dijalankan secara konsisten, lonjakan laba yang terjadi saat ini bisa menjadi pijakan untuk kinerja yang lebih stabil pada periode berikutnya, bukan hanya sebuah anomali dalam satu tahun laporan.