Literasi Keuangan Generasi Muda OJK Bongkar Risiko Pembiayaan Digital

Oleh Erica, Redaksi Indonesia Finance Today
Lonjakan penggunaan aplikasi pinjaman dan paylater membuat literasi keuangan generasi muda kembali disorot. Otoritas Jasa Keuangan atau OJK menegaskan bahwa pemahaman dasar soal pengelolaan uang, utang, dan produk keuangan digital menjadi kunci agar anak muda tidak terjebak beban cicilan yang menyulitkan. Literasi keuangan generasi muda kini bukan lagi pilihan, melainkan kebutuhan untuk bertahan di tengah gempuran penawaran pembiayaan instan.
Mengapa literasi keuangan generasi muda jadi perhatian utama OJK
Dalam beberapa tahun terakhir, OJK mencatat peningkatan signifikan penggunaan layanan keuangan digital, terutama di kalangan usia produktif. Aplikasi pinjaman online, layanan pembiayaan berbasis teknologi finansial, hingga fitur bayar nanti di e commerce menjadi bagian dari keseharian.
Tren ini di satu sisi membantu akses keuangan menjadi lebih inklusif. Namun di sisi lain, muncul persoalan baru, mulai dari tunggakan cicilan, kebingungan membaca perjanjian, hingga kasus penagihan tidak manusiawi dari penyelenggara ilegal.
OJK berulang kali mengingatkan bahwa perlu ada keseimbangan antara inklusi dan pemahaman. Semakin banyak anak muda yang memiliki rekening, kartu, dan aplikasi keuangan, semakin besar pula risiko salah langkah jika pengetahuan dasarnya tipis.
Menurut Survei Nasional Literasi dan Inklusi Keuangan OJK, kelompok usia muda cenderung lebih cepat mengadopsi produk keuangan digital, tetapi tingkat pemahaman mereka tidak selalu sebanding dengan kecepatan penggunaan. Artinya, banyak yang sudah meminjam, berinvestasi, atau bertransaksi, tanpa benar benar paham cara kerja dan risikonya.
Dalam situasi inilah literasi keuangan generasi muda menjadi fokus. Bukan sekadar menghafal istilah ekonomi, tetapi kemampuan membuat keputusan yang masuk akal, menghitung konsekuensi, dan membaca dokumen sebelum menekan tombol setuju di layar ponsel.
Cara kerja pembiayaan digital yang banyak dipakai anak muda
Pembiayaan digital yang dimaksud OJK mencakup berbagai produk, terutama yang terhubung dengan aplikasi. Paling populer di kalangan muda adalah pinjaman online, pembiayaan konsumtif, dan skema bayar nanti.
Secara umum, pola kerjanya serupa. Pengguna mengajukan pinjaman atau fasilitas cicilan melalui aplikasi, mengisi data pribadi, mengunggah dokumen, lalu menunggu persetujuan. Proses ini jauh lebih cepat dibanding pengajuan kredit konvensional di bank yang memerlukan tatap muka dan dokumen fisik.
Setelah disetujui, dana akan ditransfer ke rekening atau langsung digunakan untuk transaksi di platform tertentu. Pengguna kemudian wajib membayar cicilan pokok beserta bunga dan biaya lain sesuai jadwal yang tertera dalam perjanjian elektronik.
Kemudahan inilah yang sering membuat pengguna lupa bahwa yang dihadapi tetap saja utang. Hanya karena tidak perlu menandatangani berkas tebal di kantor cabang, bukan berarti kewajiban hukumnya menjadi lebih ringan.
Beberapa produk bahkan terintegrasi dengan fitur pembayaran di e commerce. Tombol beli sekarang bayar belakangan yang muncul di layar sering kali terasa seperti fasilitas tambahan biasa, padahal di balik itu terdapat perjanjian pembiayaan dengan konsekuensi keuangan yang nyata.
Risiko pembiayaan digital yang dibongkar OJK
OJK berkali kali menyoroti sejumlah risiko yang menyertai pembiayaan digital, terutama bagi kelompok muda yang menjadi pengguna paling aktif. Risiko ini tidak hanya berkaitan dengan bunga tinggi, tetapi juga perilaku dan pola konsumsi.
Literasi keuangan generasi muda dan jebakan bunga serta biaya tersembunyi
Salah satu masalah utama adalah kesulitan memahami struktur bunga dan biaya. Banyak anak muda hanya fokus pada besaran cicilan per bulan, tanpa menghitung total kewajiban selama masa pinjaman.
Bunga yang tampak kecil per hari bisa berubah menjadi angka besar jika dihitung tahunan. Ditambah lagi biaya administrasi, denda keterlambatan, dan potongan di muka, total yang dibayar bisa jauh melampaui dana yang diterima.
OJK mengingatkan agar konsumen selalu membaca rincian suku bunga, jangka waktu, dan semua biaya tambahan sebelum menyetujui pinjaman. Dalam beberapa kasus, pengguna hanya melihat nominal yang cair, tanpa menyadari bahwa biaya administrasi langsung dipotong dari pokok sehingga dana yang diterima lebih kecil dari yang disetujui, tetapi kewajiban cicilan tetap penuh.
Menurut saya, di sinilah celah terbesar ketika literasi keuangan generasi muda belum memadai. Banyak yang merasa sudah paham karena terbiasa memakai aplikasi, padahal belum pernah benar benar menghitung bunga efektif dan beban total pinjaman.
Risiko data pribadi bocor dan penagihan yang tidak manusiawi
Selain risiko finansial, OJK menyoroti bahaya kebocoran data pribadi. Aplikasi ilegal sering meminta akses ke kontak telepon, galeri foto, hingga lokasi, lalu menyalahgunakannya untuk penagihan.
Pengguna yang telat membayar bisa mengalami teror, mulai dari pesan berantai ke keluarga dan rekan, hingga ancaman yang membuat tekanan psikologis berat. OJK secara tegas melarang praktik penagihan yang melampaui batas dan rutin menindak penyelenggara yang melanggar.
Namun, perlindungan regulasi tidak akan cukup jika pengguna sendiri sembarangan mengunduh aplikasi dari sumber yang tidak jelas. Banyak kasus bermula dari rasa penasaran atau tergiur promosi pinjaman cair dalam hitungan menit tanpa cek izin usaha.
OJK menyediakan daftar resmi penyelenggara yang berizin dan diawasi di situs resminya. Langkah sederhana memeriksa nama aplikasi di daftar tersebut sering kali diabaikan, padahal bisa menjadi pembeda antara layanan legal dan jebakan rentenir digital.
Siklus gali lubang tutup lubang di kalangan muda
Risiko lain yang banyak ditemui adalah kebiasaan menutup pinjaman lama dengan pinjaman baru. Ketika cicilan menumpuk, sebagian anak muda memilih mengambil pinjaman tambahan di aplikasi lain untuk menutup tunggakan.
Pola ini menciptakan lingkaran yang semakin sulit diputus. Rasio utang terhadap penghasilan membengkak, ruang untuk kebutuhan dasar menyempit, dan tekanan mental meningkat. Pada titik tertentu, penghasilan bulanan hanya lewat untuk membayar cicilan tanpa menyisakan ruang tabungan.
OJK mengingatkan bahwa penggunaan pembiayaan digital seharusnya disesuaikan dengan kemampuan bayar, bukan untuk menambal lubang dari pinjaman sebelumnya. Jika sudah masuk pola gali lubang tutup lubang, artinya kondisi keuangan perlu ditata ulang, bukan ditambah beban baru.
Program OJK memperkuat literasi keuangan generasi muda
Untuk mengurangi risiko yang mengintai, OJK tidak hanya mengeluarkan peringatan, tetapi juga mendorong berbagai program edukasi. Fokus utamanya adalah mendorong literasi keuangan generasi muda melalui pendekatan yang dekat dengan keseharian mereka.
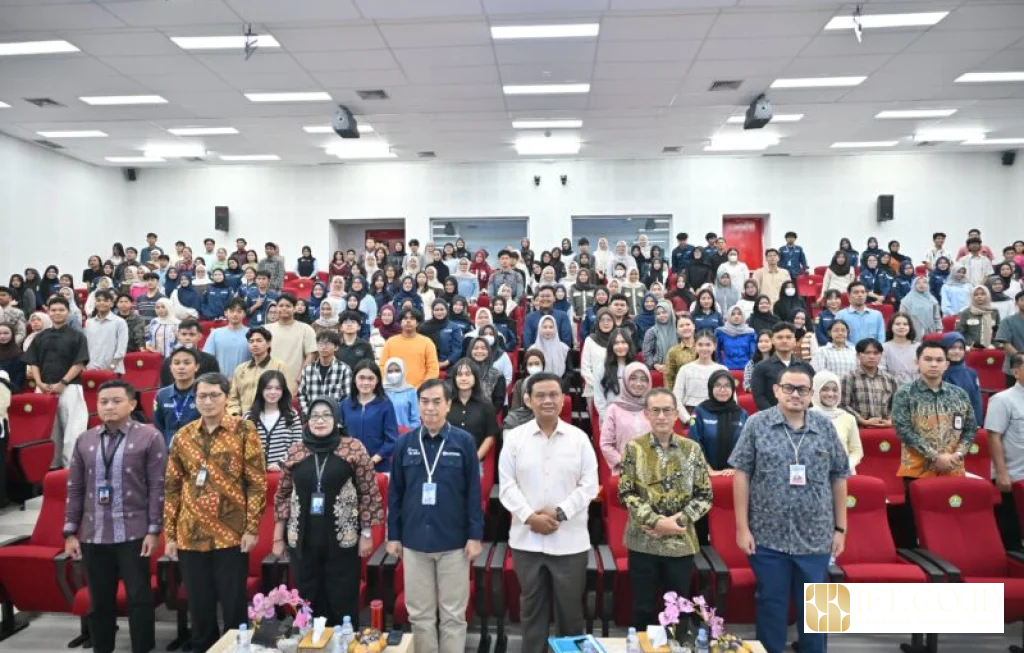
OJK menggandeng kampus, sekolah, komunitas, hingga kreator konten untuk menyebarkan materi edukasi. Bentuknya beragam, mulai dari kuliah umum, kelas daring, modul pembelajaran, sampai kampanye media sosial yang membahas topik spesifik seperti cara membaca perjanjian kredit, mengenali pinjaman ilegal, dan menyusun anggaran pribadi.
Di beberapa daerah, OJK bersama lembaga jasa keuangan menghadirkan program inklusi keuangan yang menyasar pelajar dan mahasiswa. Mereka diajak membuka rekening, mengenal produk tabungan berjangka, dan memahami prinsip dasar perencanaan keuangan.
Pendekatan ini diharapkan membuat anak muda tidak hanya menjadi pengguna, tetapi juga pengambil keputusan yang sadar risiko. Semakin dini mereka mengenal konsep seperti bunga, biaya, dan profil risiko, semakin besar peluang mereka menghindari kesalahan fatal ketika mulai mengakses pembiayaan digital.
Mengelola keinginan konsumtif di era serba instan
Salah satu tantangan terbesar bagi generasi muda adalah godaan konsumsi. Media sosial, iklan bertarget, dan tren yang bergerak cepat membuat keinginan membeli sesuatu muncul hampir setiap saat.
Pembiayaan digital dan fitur bayar nanti sering tampil sebagai solusi instan untuk memenuhi keinginan tersebut. Tanpa uang tunai cukup, barang tetap bisa dibawa pulang, asalkan bersedia mencicil beberapa bulan ke depan.
Masalah muncul ketika keputusan diambil berdasarkan dorongan sesaat, bukan kebutuhan yang dipikirkan matang. Banyak anak muda yang baru menyadari beratnya cicilan ketika tanggal jatuh tempo tiba, sementara pendapatan belum bertambah.
Mengelola keinginan konsumtif tidak berarti menolak seluruh bentuk pembelian, tetapi membedakan mana kebutuhan dasar, mana keinginan yang bisa ditunda, dan mana yang sebenarnya tidak perlu. OJK mendorong agar setiap keputusan pembiayaan didahului perhitungan sederhana, misalnya berapa persen penghasilan yang aman dialokasikan untuk cicilan.
Beberapa praktisi keuangan menyarankan batas tertentu untuk total cicilan bulanan terhadap penghasilan, agar ruang untuk tabungan dan kebutuhan rutin tidak tergerus. Meskipun angka pastinya bisa berbeda bagi setiap orang, prinsip menjaga porsi cicilan agar tidak mendominasi tetap relevan bagi siapa pun.
Literasi keuangan generasi muda di kampus dan sekolah
Institusi pendidikan mulai melihat pentingnya memasukkan materi keuangan pribadi dalam kegiatan belajar. Di sejumlah kampus, mata kuliah atau kelas tambahan seputar perencanaan keuangan dan produk keuangan digital mulai diperkenalkan.
Di tingkat sekolah menengah, beberapa program kerja sama dengan OJK dan perbankan menghadirkan edukasi mengenai menabung, mengenal rekening, hingga bahaya pinjaman ilegal. Meski masih belum merata, langkah ini menunjukkan pergeseran pandangan bahwa pengetahuan keuangan bukan hanya urusan orang dewasa yang sudah bekerja.
Literasi keuangan generasi muda di lingkungan pendidikan tidak selalu berbentuk mata pelajaran formal. Banyak kegiatan ekstrakurikuler dan seminar yang mengangkat tema pengelolaan uang saku, cara menyusun anggaran bulanan, dan pengenalan investasi yang sesuai profil risiko pemula.
Pendekatan yang membumi, menggunakan contoh keseharian seperti biaya kos, uang transport, dan pembelian gawai, cenderung lebih mudah diterima. Anak muda bisa langsung mengaitkan teori dengan situasi yang mereka hadapi, misalnya memilih antara membeli ponsel baru dengan cicilan atau menunda hingga tabungan mencukupi.
Strategi praktis sebelum memakai pembiayaan digital
Sebelum menekan tombol setuju di aplikasi pembiayaan digital, ada beberapa langkah yang disarankan OJK dan para pemerhati keuangan. Langkah langkah ini terlihat sederhana, tetapi sering diabaikan karena tergesa ingin segera mendapatkan dana.
1. Periksa izin penyelenggara
Pastikan aplikasi atau perusahaan pembiayaan memiliki izin resmi dari OJK. Nama dan status perizinan bisa dicek di situs OJK. Jika tidak tercantum, sebaiknya dihindari meskipun menawarkan proses cepat.
2. Baca perjanjian secara menyeluruh
Luangkan waktu untuk membaca perjanjian kredit, termasuk bunga, denda, biaya administrasi, dan skema penagihan. Jika ada istilah yang tidak dipahami, cari penjelasan terlebih dahulu.
3. Hitung total kewajiban, bukan hanya cicilan bulanan
Jangan terpaku pada cicilan per bulan yang terlihat ringan. Hitung berapa total yang harus dibayar sampai lunas, lalu bandingkan dengan dana yang diterima.
4. Sesuaikan dengan kemampuan bayar
Pastikan cicilan tidak melebihi porsi yang wajar dari penghasilan. Jika harus mengorbankan kebutuhan dasar atau tabungan, berarti pinjaman tersebut terlalu berat.
5. Hindari pinjaman untuk menutup pinjaman lain
Menggunakan pinjaman baru untuk menutup pinjaman lama hanya memindahkan masalah. Jika sudah kesulitan membayar, lebih baik mencari jalan restrukturisasi atau bantuan konseling keuangan.
6. Jaga data pribadi
Berhati hati memberikan akses ke kontak, foto, dan data sensitif lain. Aplikasi resmi sekalipun perlu dipantau izin aksesnya. Jangan mengunggah dokumen penting ke platform yang tidak jelas keamanannya.
Peran keluarga dan lingkungan dalam literasi keuangan generasi muda
Keluarga memegang peranan penting dalam membentuk kebiasaan keuangan sejak dini. Cara orang tua mengelola uang, berbicara tentang utang, dan mengambil keputusan pembelian akan menjadi contoh yang diamati anak.
Jika pembahasan soal uang selalu dihindari, anak muda akan mencari jawaban sendiri lewat internet atau teman sebaya yang belum tentu tepat. Sebaliknya, ketika keluarga membuka ruang diskusi tentang anggaran, tabungan, dan konsekuensi utang, anak memiliki landasan yang lebih kuat ketika kelak berhadapan dengan penawaran pembiayaan digital.
Lingkungan pertemanan juga berpengaruh besar. Tekanan untuk mengikuti gaya hidup tertentu, mulai dari gawai terbaru hingga liburan, dapat mendorong sebagian anak muda mengambil pinjaman tanpa perhitungan. Di sinilah pentingnya kemampuan berkata tidak pada ajakan yang berpotensi mengganggu stabilitas keuangan pribadi.
> Saya melihat, percakapan jujur tentang uang di lingkaran keluarga dan teman sering kali lebih efektif daripada slogan edukasi yang formal. Ketika anak muda merasa tidak dihakimi, mereka lebih berani bertanya sebelum mengambil keputusan yang berisiko.
Menjaga keseimbangan antara inovasi digital dan kehati hatian
Pembiayaan digital tidak sepenuhnya buruk. Inovasi ini membuka akses bagi banyak orang yang sebelumnya sulit menjangkau layanan keuangan formal. Proses yang cepat dan fleksibel bisa membantu ketika digunakan secara bijak, misalnya untuk kebutuhan produktif yang terukur atau kondisi darurat yang benar benar mendesak.
Tantangannya adalah menjaga agar kemudahan tidak berubah menjadi jebakan. OJK berupaya mengatur dan mengawasi pelaku industri, tetapi pada akhirnya keputusan berada di tangan pengguna.
Literasi keuangan generasi muda menjadi penentu apakah inovasi digital akan menjadi alat bantu atau sumber masalah. Pemahaman yang memadai tentang bunga, biaya, hak dan kewajiban konsumen, serta cara memilih penyelenggara resmi menjadi benteng pertama sebelum memasuki dunia pembiayaan berbasis aplikasi.
Selama anak muda mampu menggabungkan rasa ingin tahu terhadap teknologi dengan sikap hati hati terhadap penawaran keuangan, ruang gerak mereka di ekosistem digital akan lebih aman. Inilah arah yang terus didorong OJK dan berbagai pihak, agar generasi berikutnya tidak hanya melek teknologi, tetapi juga cerdas mengelola uang di tengah derasnya arus pembiayaan digital.