Penegakan Hukum OJK Pasar Modal, Denda Rp2,52 T Triliun!

Oleh Erica, Redaksi Indonesia Finance Today
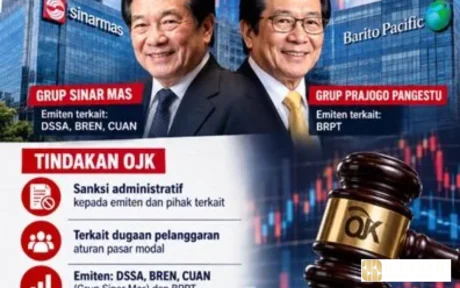
Penegakan Hukum OJK Pasar Modal kembali menjadi sorotan setelah otoritas ini mengumumkan akumulasi denda dan sanksi administratif yang mencapai sekitar Rp2,52 triliun dalam beberapa tahun terakhir. Angka ini mencerminkan intensitas pengawasan terhadap emiten, perusahaan efek, manajer investasi, hingga pihak perorangan yang melanggar aturan, sekaligus menegaskan bahwa pelanggaran di bursa bukan lagi perkara yang bisa dianggap sepele.
Mandat dan kewenangan Penegakan Hukum OJK Pasar Modal
Penegakan Hukum OJK Pasar Modal bertumpu pada mandat yang diberikan Undang Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan dan Undang Undang pasar modal. OJK mengambil alih fungsi pengaturan dan pengawasan pasar modal yang sebelumnya berada di bawah Bapepam LK, termasuk kewenangan melakukan pemeriksaan, penyidikan, dan menjatuhkan sanksi administratif.
Dalam ranah pasar modal, OJK berwenang mengatur dan mengawasi emiten dan perusahaan publik, profesi penunjang seperti akuntan publik dan penilai, lembaga penunjang seperti bursa efek dan lembaga kliring, perusahaan efek, manajer investasi, hingga pihak lain yang melakukan kegiatan di pasar modal. Kewenangan ini mencakup hak meminta data, memeriksa dokumen, memanggil pihak terkait, hingga menyerahkan perkara ke penegak hukum pidana jika ditemukan dugaan tindak pidana pasar modal.
OJK juga memiliki ruang untuk menerbitkan peraturan pelaksanaan yang menjadi rujukan teknis di lapangan. Di sisi lain, bursa efek dan lembaga kliring memiliki kewenangan disipliner internal, namun tetap berada dalam pengawasan OJK sehingga penindakan tidak berjalan tumpang tindih.
Skala denda Rp2,52 triliun dalam Penegakan Hukum OJK Pasar Modal
Angka denda Rp2,52 triliun yang dikaitkan dengan Penegakan Hukum OJK Pasar Modal menggambarkan akumulasi sanksi administratif dalam bentuk denda dari berbagai kasus, terutama terkait pelanggaran keterbukaan informasi, manipulasi pasar, dan pelanggaran batasan investasi. Jumlah ini tersebar dalam ratusan surat sanksi yang dikeluarkan dalam beberapa tahun, baik kepada korporasi maupun individu.
Sanksi denda tersebut biasanya dikenakan per hari keterlambatan atau sebagai nilai nominal tertentu yang sudah ditetapkan dalam peraturan OJK. Misalnya, keterlambatan penyampaian laporan keuangan berkala, tidak menyampaikan laporan realisasi penggunaan dana hasil penawaran umum, hingga tidak mengumumkan informasi material kepada publik dalam jangka waktu yang diwajibkan.
Selain denda, OJK juga menjatuhkan sanksi administratif lain, seperti peringatan tertulis, pembatasan kegiatan usaha, pembekuan izin, pencabutan izin, pencoretan dari daftar pihak yang diawasi, hingga kewajiban melakukan tindakan tertentu seperti perbaikan tata kelola. Namun, denda dengan nilai total Rp2,52 triliun menjadi angka yang paling mudah tertangkap publik sebagai ukuran ketegasan pengawasan.
Secara fiskal, denda yang dibayarkan masuk sebagai penerimaan negara bukan pajak. Namun dari sudut pandang pengawasan, angka tersebut lebih berfungsi sebagai indikator intensitas penindakan dan upaya menciptakan efek jera bagi pelaku pasar yang cenderung abai pada aturan.
Jenis pelanggaran yang paling sering ditindak OJK
Penegakan hukum di pasar modal berfokus pada perilaku yang berpotensi merugikan investor dan merusak integritas pasar. Sejumlah pola pelanggaran berulang yang sering berujung sanksi dapat dikelompokkan sebagai berikut.
1. Keterlambatan dan kelalaian pelaporan
Banyak emiten dan perusahaan publik yang disanksi karena terlambat menyampaikan laporan keuangan berkala, laporan tahunan, atau laporan insiden material. Keterlambatan ini mengurangi transparansi yang menjadi fondasi pasar modal. Denda biasanya dihitung per hari keterlambatan, sehingga akumulasi nilainya bisa signifikan.
2. Pelanggaran keterbukaan informasi
Tidak menyampaikan atau menunda pengumuman informasi material, seperti perubahan pengendali, transaksi afiliasi bernilai besar, restrukturisasi, atau peristiwa yang memengaruhi kinerja keuangan, merupakan pelanggaran yang diawasi ketat. OJK kerap menilai apakah informasi disampaikan tepat waktu, lengkap, dan tidak menyesatkan.
3. Manipulasi pasar dan insider trading
Praktik menggoreng saham melalui transaksi semu, perdagangan berkoordinasi untuk mengerek harga, atau menggunakan informasi orang dalam sebelum dipublikasikan termasuk kategori pelanggaran serius. Untuk kasus semacam ini, OJK dapat menjatuhkan sanksi administratif dan jika unsur pidana terpenuhi, meneruskan perkara ke penegak hukum.
4. Penyalahgunaan dana nasabah dan pelanggaran batasan investasi
Di sektor perusahaan efek dan manajer investasi, pelanggaran sering terkait penempatan dana nasabah tidak sesuai mandat, melampaui batasan investasi yang diatur prospektus atau peraturan, hingga ketidakpatuhan terhadap pemisahan rekening efek nasabah dan perusahaan.
5. Kegagalan memenuhi ketentuan tata kelola
Termasuk di sini adalah tidak memiliki komisaris independen yang memadai, komite audit yang berfungsi, atau kebijakan manajemen risiko yang layak. Pelanggaran ini mungkin tidak langsung terlihat di harga saham, namun berpotensi menimbulkan masalah besar bila dibiarkan.
Dalam sejumlah kasus besar, OJK menggabungkan beberapa dasar pelanggaran sekaligus, sehingga sanksi yang dijatuhkan menjadi berlapis. Hal ini menunjukkan bahwa pengawasan tidak hanya bersifat administratif, tetapi juga substantif terhadap perilaku pelaku pasar.
Mekanisme Penegakan Hukum OJK Pasar Modal dari pengawasan hingga sanksi
Penegakan Hukum OJK Pasar Modal berjalan melalui serangkaian tahapan yang relatif terstruktur. Proses ini dimulai dari pengawasan rutin, kemudian pemeriksaan, klarifikasi, hingga keputusan sanksi.
Pertama, pengawasan rutin dilakukan melalui penerimaan laporan berkala, analisis data transaksi, dan pemantauan pengumuman publik. OJK memanfaatkan sistem pengawasan elektronik dan kerja sama dengan Bursa Efek Indonesia serta lembaga kliring untuk mengidentifikasi pola transaksi tidak wajar atau ketidakpatuhan laporan.
Kedua, jika ditemukan indikasi pelanggaran, OJK dapat membuka pemeriksaan. Pada tahap ini, OJK meminta dokumen, memanggil pihak terkait untuk dimintai keterangan, dan menganalisis apakah ada pelanggaran terhadap peraturan perundang undangan. Pemeriksaan bisa berlangsung dalam hitungan minggu hingga berbulan bulan tergantung kompleksitas kasus.
Ketiga, setelah pemeriksaan, OJK menyusun hasil dan menyampaikan pemberitahuan kepada pihak yang diperiksa. Pihak tersebut biasanya diberi kesempatan menyampaikan tanggapan tertulis atau klarifikasi tambahan. Proses ini penting untuk menjaga prinsip keadilan prosedural dan meminimalkan sengketa di kemudian hari.
Keempat, OJK mengambil keputusan sanksi administratif. Bentuk sanksi dapat berupa peringatan, denda, pembatasan kegiatan, pembekuan, hingga pencabutan izin. Keputusan tersebut diumumkan secara resmi, biasanya melalui siaran pers dan laman OJK, sehingga publik dan pelaku pasar dapat mengetahuinya.
Kelima, untuk kasus yang mengandung unsur pidana, misalnya dugaan penipuan investor atau manipulasi pasar yang sistematis, OJK dapat meneruskan perkara ke penyidik dan kejaksaan. Di sini, jalur pidana berjalan paralel dengan sanksi administratif.
> Menurut saya, konsistensi prosedur dari pengawasan hingga pemberian sanksi terbuka ke publik menjadi salah satu faktor penting yang membuat pasar percaya bahwa otoritas tidak hanya tegas di atas kertas, tetapi juga bekerja secara terukur dan dapat diprediksi.
Peran Penegakan Hukum OJK Pasar Modal bagi kepercayaan investor
Kepercayaan investor merupakan modal utama bagi berkembangnya pasar modal. Penegakan Hukum OJK Pasar Modal yang tegas dan transparan berfungsi sebagai jaring pengaman yang meyakinkan investor bahwa dana mereka tidak dibiarkan bermain di arena yang liar tanpa aturan.
Pertama, penindakan terhadap pelanggaran keterbukaan informasi memberi sinyal bahwa emiten tidak bisa sembarangan menyembunyikan kabar buruk. Investor ritel yang tidak punya akses ke informasi orang dalam terlindungi karena tahu bahwa aturan mensyaratkan pengumuman yang cepat dan setara bagi semua pihak.
Kedua, hukuman terhadap manipulasi harga dan insider trading membantu menjaga integritas harga di bursa. Harga saham yang terbentuk dari informasi yang sah dan transaksi yang wajar membuat analisis fundamental dan teknikal lebih bermakna. Tanpa pengawasan ini, pasar akan dikuasai spekulan yang memanfaatkan informasi asimetris.
Ketiga, pengawasan terhadap perusahaan efek dan manajer investasi memastikan bahwa dana nasabah dikelola sesuai mandat dan tidak disalahgunakan. Investor institusi, dana pensiun, maupun investor ritel yang berinvestasi melalui reksa dana membutuhkan keyakinan bahwa pengelola dana berada di bawah pengawasan ketat.
Keempat, publikasi sanksi dan denda dalam jumlah besar, seperti total Rp2,52 triliun, juga menjadi pesan simbolik. Pelaku pasar menyadari bahwa pelanggaran bukan sekadar risiko reputasi, tetapi juga risiko finansial yang sangat mahal.
> Saya melihat, di tengah upaya menarik lebih banyak investor ritel ke bursa, penindakan yang terbuka justru menjadi alat edukasi yang efektif. Setiap pengumuman sanksi adalah pengingat bahwa pasar modal adalah ruang yang diatur, bukan kasino yang dibiarkan tanpa pengawas.
Tantangan dan celah dalam Penegakan Hukum OJK Pasar Modal
Meski otoritas memiliki kewenangan luas, Penegakan Hukum OJK Pasar Modal tidak lepas dari sejumlah tantangan. Kompleksitas instrumen keuangan, kecepatan inovasi, dan keterbatasan sumber daya manusia menjadi faktor yang kerap disebut.
Pertama, struktur kepemilikan yang berlapis dan penggunaan perusahaan cangkang di berbagai yurisdiksi dapat menyulitkan penelusuran pemilik manfaat sebenarnya. Dalam kasus manipulasi atau transaksi afiliasi tersembunyi, hal ini menjadi tantangan besar untuk mengidentifikasi pihak yang benar benar bertanggung jawab.
Kedua, perkembangan teknologi mempercepat pola transaksi dan membuka ruang bagi praktik baru, misalnya melalui algoritma perdagangan, platform daring, dan aset kripto yang beririsan dengan pasar modal. OJK perlu memperbarui metode pengawasan dan sistem analitik agar tidak tertinggal.
Ketiga, proses penegakan hukum yang panjang dapat menimbulkan persepsi lamban di mata publik, terutama ketika menyangkut kasus besar yang menyita perhatian. Di sisi lain, prosedur yang hati hati diperlukan agar keputusan sanksi tidak mudah digugat dan memiliki landasan hukum kuat.
Keempat, koordinasi dengan lembaga lain, seperti pusat pelaporan dan analisis transaksi keuangan, kepolisian, dan kejaksaan, menjadi kunci untuk kasus yang memiliki dimensi pidana atau tindak pidana pencucian uang. Tanpa koordinasi yang baik, kasus bisa berlarut larut.
Kelima, edukasi pelaku pasar dan investor masih perlu diperkuat. Banyak pelanggaran administratif yang terjadi bukan semata karena niat buruk, tetapi juga karena pemahaman yang kurang mengenai kewajiban pelaporan dan standar tata kelola yang diharapkan.
Upaya penguatan regulasi dan pengawasan pasar modal
Untuk menjawab tantangan tersebut, OJK secara berkala memperbarui regulasi dan memperkuat infrastruktur pengawasan. Sejumlah langkah yang menonjol antara lain penyempurnaan peraturan keterbukaan informasi, peningkatan standar tata kelola perusahaan publik, serta penguatan persyaratan perizinan bagi perusahaan efek dan manajer investasi.
OJK juga mengembangkan sistem pengawasan berbasis teknologi informasi untuk memantau transaksi efek secara real time atau mendekati real time. Dengan analitik data yang lebih canggih, pola transaksi yang tidak lazim dapat terdeteksi lebih cepat sehingga penindakan bisa dilakukan sebelum kerugian meluas.
Di sisi lain, OJK mendorong peran bursa efek, lembaga kliring, dan lembaga penunjang lainnya untuk menjalankan fungsi pengawasan lini pertama. Bursa misalnya memiliki aturan disiplin anggota dan emiten, serta dapat menjatuhkan suspensi perdagangan ketika menemukan ketidakberesan. OJK kemudian bertindak sebagai pengawas tingkat otoritas yang memastikan standar pengawasan tersebut konsisten dan tidak diskriminatif.
Sosialisasi dan edukasi juga menjadi pilar penting. Melalui seminar, panduan tertulis, dan publikasi berkala, OJK berupaya menjelaskan kewajiban pelaporan, tata kelola yang baik, dan konsekuensi pelanggaran. Edukasi ini menyasar tidak hanya korporasi, tetapi juga investor ritel agar mereka lebih kritis membaca laporan dan pengumuman emiten.
Implikasi denda Rp2,52 triliun bagi pelaku pasar
Besaran denda Rp2,52 triliun dalam Penegakan Hukum OJK Pasar Modal membawa sejumlah implikasi yang dirasakan langsung oleh pelaku pasar, baik dari sisi keuangan maupun perilaku.
Bagi emiten dan perusahaan efek, denda yang besar dapat menggerus laba dan memperburuk rasio keuangan. Dalam beberapa kasus, perusahaan harus mengakui beban denda ini dalam laporan keuangan, yang kemudian memengaruhi penilaian analis dan investor. Reputasi manajemen juga ikut dipertanyakan, terutama bila pelanggaran terkait tata kelola.
Bagi individu, seperti direksi, komisaris, atau pihak perorangan yang terlibat dalam manipulasi, denda dan sanksi lain seperti pencabutan izin dapat menjadi pukulan karier yang berat. Nama mereka tercatat dalam pengumuman resmi, sehingga memengaruhi peluang profesional di sektor jasa keuangan.
Bagi investor, terutama ritel, publikasi sanksi memberi bahan pertimbangan tambahan dalam memilih saham atau produk investasi. Investor yang cermat akan memperhatikan rekam jejak kepatuhan emiten dan manajer investasi sebelum menempatkan dana.
Di tingkat makro, akumulasi denda menandakan bahwa otoritas tidak ragu menggunakan instrumen finansial sebagai alat penertiban. Namun, OJK juga perlu menjaga agar penindakan tidak menimbulkan kesan represif berlebihan yang bisa menghambat perusahaan masuk ke pasar modal. Keseimbangan antara ketegasan dan ruang tumbuh bagi pelaku usaha menjadi tantangan kebijakan yang terus dihadapi.
Prospek penguatan Penegakan Hukum OJK Pasar Modal ke depan
Ke depan, Penegakan Hukum OJK Pasar Modal berpotensi semakin mengandalkan teknologi, kerja sama lintas negara, dan harmonisasi regulasi dengan standar internasional. Arus modal yang kian terintegrasi menuntut standar pengawasan yang sepadan, termasuk dalam hal keterbukaan informasi lintas yurisdiksi dan pengawasan terhadap produk keuangan baru yang beririsan dengan pasar modal.
Bagi pelaku pasar di Indonesia, kecenderungan ini berarti standar kepatuhan yang semakin tinggi dan kebutuhan untuk membangun sistem internal yang lebih kuat. Investasi pada kepatuhan, manajemen risiko, dan tata kelola bukan lagi pilihan, melainkan keharusan agar tidak terjerat sanksi yang mahal.
Bagi investor, terutama generasi baru yang masuk melalui platform daring, penguatan penegakan hukum memberi landasan keyakinan bahwa meski pasar penuh risiko, ada otoritas yang aktif mengawasi dan menindak pelanggaran. Dalam jangka panjang, hal ini diharapkan mendorong semakin banyak dana masyarakat mengalir ke pasar modal secara lebih percaya diri.