Indeks Literasi dan Inklusi Keuangan Naik, Ini Dampaknya

Oleh Erica, Redaksi Indonesia Finance Today
Kenaikan indeks literasi dan inklusi keuangan dalam beberapa tahun terakhir sering dikutip sebagai kabar baik bagi perekonomian nasional. Indikator ini menggambarkan seberapa paham masyarakat terhadap produk keuangan dan seberapa banyak yang benar benar menggunakan layanan tersebut. Namun, kenaikan indeks literasi dan inklusi keuangan tidak otomatis berarti semua kelompok masyarakat merasakan manfaat yang sama, sehingga penting untuk melihat lebih dalam kualitas dan pemerataan peningkatannya.
Apa Itu Indeks Literasi dan Inklusi Keuangan
Indeks literasi dan inklusi keuangan adalah ukuran kuantitatif yang digunakan otoritas, seperti Otoritas Jasa Keuangan dan Bank Indonesia, untuk menilai tingkat pemahaman dan pemanfaatan produk serta layanan keuangan oleh masyarakat. Literasi mengacu pada pengetahuan, keterampilan, dan keyakinan dalam mengelola keuangan, sementara inklusi menggambarkan seberapa banyak orang yang benar benar memiliki dan menggunakan rekening, asuransi, kredit, maupun produk lain secara formal.
Secara umum, survei nasional dilakukan secara berkala untuk memotret kondisi ini di berbagai provinsi, kelompok usia, tingkat pendidikan, dan kategori pekerjaan. Hasilnya kemudian menjadi dasar perumusan kebijakan, mulai dari perluasan agen laku pandai, program edukasi keuangan di sekolah, sampai insentif digitalisasi bagi perbankan dan fintech.
Peningkatan angka indeks biasanya diartikan sebagai sinyal bahwa upaya sosialisasi dan perluasan akses berjalan di jalur yang tepat. Namun, angka tersebut juga perlu dibaca hati hati, sebab bisa saja literasi naik lebih cepat dibanding inklusi, atau sebaliknya, dan masing masing situasi memiliki konsekuensi berbeda terhadap stabilitas sistem keuangan dan kesejahteraan rumah tangga.
Tren Kenaikan dan Kesenjangan yang Masih Menganga
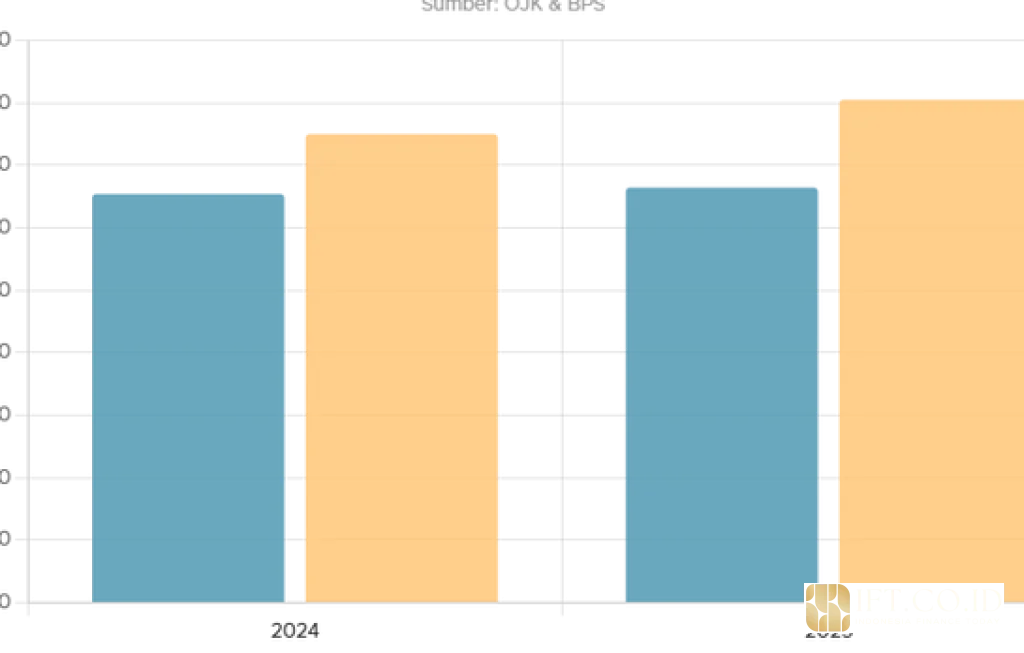
Laporan resmi lembaga keuangan menunjukkan tren kenaikan yang konsisten dalam beberapa tahun terakhir. Proporsi masyarakat yang memahami fungsi dasar tabungan, kredit, asuransi, dan investasi tumbuh, seiring gencarnya kampanye edukasi di media massa, media sosial, dan program tatap muka di daerah. Di sisi lain, jumlah rekening perbankan dan dompet digital juga meningkat, terutama terdorong oleh penetrasi ponsel pintar dan layanan berbasis aplikasi.
Meski demikian, kesenjangan antardaerah dan antarkelompok masih terlihat jelas. Wilayah perkotaan umumnya mencatat indeks yang lebih tinggi dibanding pedesaan, begitu pula kelompok berpendidikan tinggi dibanding yang hanya menamatkan sekolah dasar. Perempuan di beberapa daerah juga masih tertinggal, terutama dalam akses ke kredit produktif dan kepemilikan aset keuangan atas nama pribadi.
Perkembangan teknologi finansial membantu menutup sebagian jarak tersebut, misalnya melalui layanan pinjaman mikro berbasis aplikasi dan dompet digital yang bisa diakses tanpa harus datang ke kantor cabang. Namun, tanpa pemahaman yang memadai, kemudahan akses ini juga berpotensi menjerumuskan sebagian pengguna ke dalam beban utang yang sulit dikendalikan.
> Saya melihat tantangan terbesar bukan sekadar menaikkan angka survei, tetapi memastikan bahwa pengetahuan dan akses yang meningkat benar benar digunakan untuk keputusan keuangan yang lebih bijak.
Mengapa Indeks Literasi dan Inklusi Keuangan Penting bagi Ekonomi
Kenaikan indeks literasi dan inklusi keuangan berkaitan erat dengan upaya memperkuat fondasi ekonomi nasional. Ketika lebih banyak orang memahami cara mengelola uang dan memiliki akses ke lembaga keuangan formal, perputaran dana dalam sistem perbankan dan pasar modal menjadi lebih besar dan stabil. Dana tabungan yang terkumpul dapat disalurkan kembali sebagai kredit untuk usaha produktif, yang pada gilirannya menciptakan lapangan kerja dan menambah kapasitas produksi.
Bagi pemerintah, tingkat inklusi yang tinggi mempermudah penyaluran bantuan sosial, subsidi, dan program perlindungan melalui rekening atau dompet digital. Mekanisme non tunai mengurangi kebocoran, menekan biaya distribusi, dan meningkatkan akurasi data penerima. Di sisi lain, literasi yang membaik membantu masyarakat memahami hak dan kewajiban mereka sebagai nasabah, sehingga lebih kritis terhadap penawaran investasi dan produk keuangan berisiko tinggi.
Indeks yang membaik juga sering dipakai investor asing sebagai salah satu indikator pendukung iklim usaha. Negara dengan masyarakat yang lebih bankable dan melek keuangan dipandang memiliki pasar domestik yang lebih siap menyerap produk dan layanan baru, termasuk pembiayaan infrastruktur dan proyek jangka panjang. Hal ini memberi sinyal bahwa reformasi sektor keuangan berjalan, meskipun masih menyisakan pekerjaan rumah di banyak lini.
Indeks Literasi dan Inklusi Keuangan dan Perilaku Rumah Tangga
Keterkaitan antara indeks literasi dan inklusi keuangan dengan perilaku rumah tangga terlihat jelas pada cara masyarakat mengatur pendapatan, pengeluaran, dan tabungan. Rumah tangga yang memiliki pemahaman dasar tentang pencatatan keuangan cenderung lebih disiplin menyisihkan sebagian penghasilan untuk dana darurat dan tujuan jangka panjang, seperti pendidikan anak atau persiapan hari tua.
Akses ke rekening tabungan dan produk simpanan berjangka membantu mereka menyimpan dana dengan lebih aman dibanding menaruh uang tunai di rumah. Di banyak studi, keberadaan rekening bank juga berkorelasi dengan penurunan pengeluaran konsumtif yang impulsif, karena uang tidak selalu tersedia dalam bentuk tunai di dompet. Penggunaan aplikasi perbankan dan dompet digital yang menyediakan riwayat transaksi turut memudahkan evaluasi pola belanja.
Sebaliknya, rumah tangga yang belum terjangkau layanan formal sering mengandalkan arisan, simpan pinjam informal, atau meminjam kepada kerabat. Mekanisme ini tidak selalu buruk, tetapi rentan terhadap konflik sosial dan tidak memberikan perlindungan hukum yang kuat ketika terjadi sengketa. Tanpa literasi yang memadai, mereka juga lebih mudah tergoda oleh tawaran pinjaman cepat tanpa jaminan yang ternyata memiliki biaya tersembunyi, denda tinggi, dan penagihan agresif.
Dalam jangka panjang, literasi yang lebih baik dapat mendorong pergeseran dari kebiasaan menabung dalam bentuk emas atau barang ke dalam instrumen keuangan yang lebih terukur risikonya, seperti deposito atau reksa dana pasar uang. Pergeseran ini membuat kekayaan rumah tangga lebih likuid dan dapat dimobilisasi untuk kebutuhan mendesak tanpa harus menjual barang fisik dengan harga yang sering kali merugikan.
Pengaruh Terhadap UMKM, Pekerja Informal, dan Petani
Kelompok usaha mikro, kecil, dan menengah, pekerja informal, serta petani adalah segmen yang paling sering disebut dalam pembahasan literasi dan inklusi keuangan. Mereka menyumbang porsi besar terhadap penyerapan tenaga kerja, namun selama ini kerap kesulitan mengakses kredit formal karena terkendala agunan, dokumen, dan rekam jejak transaksi.
Peningkatan indeks literasi dan inklusi keuangan dapat mengubah situasi tersebut secara bertahap. Pelaku UMKM yang memahami cara menyusun laporan keuangan sederhana, memisahkan rekening usaha dan pribadi, serta memanfaatkan layanan pembayaran digital, akan memiliki jejak transaksi yang lebih mudah dianalisis oleh bank maupun perusahaan teknologi finansial. Jejak ini menjadi dasar penilaian kelayakan kredit tanpa harus bergantung pada aset fisik sebagai jaminan.
Bagi petani dan nelayan, akses ke produk pembiayaan yang dirancang sesuai siklus musim dan panen sangat krusial. Literasi yang memadai membantu mereka memahami struktur bunga, tenor, dan kewajiban pembayaran, sehingga dapat memilih skema yang paling sesuai dengan pola penerimaan pendapatan yang tidak tetap. Selain itu, layanan asuransi pertanian dan asuransi mikro dapat memberikan perlindungan ketika terjadi gagal panen atau bencana alam, asalkan peserta memahami hak klaim dan prosedurnya.
Keterlibatan lembaga keuangan dalam ekosistem rantai pasok juga semakin kuat, misalnya melalui pembiayaan berbasis invoice atau kerja sama dengan offtaker. Dalam skema ini, pemasok kecil mendapatkan akses modal kerja dengan jaminan tagihan kepada pembeli besar. Tanpa literasi yang cukup, pelaku usaha berisiko menandatangani perjanjian yang tidak mereka pahami sepenuhnya.
Risiko Jika Inklusi Lebih Cepat dari Literasi
Kenaikan indeks literasi dan inklusi keuangan tidak selalu berjalan beriringan. Ada kalanya akses terhadap produk keuangan berkembang jauh lebih cepat dibanding peningkatan pemahaman masyarakat. Kondisi ini kerap terjadi ketika penetrasi layanan berbasis aplikasi dan pinjaman digital menjangkau lapisan masyarakat yang sebelumnya tidak memiliki rekening bank sekalipun.
Ketika indeks inklusi melonjak sementara literasi tertinggal, risiko perilaku keuangan yang tidak sehat meningkat. Pengguna mungkin memanfaatkan berbagai fasilitas kredit konsumsi tanpa menghitung kemampuan bayar dan total kewajiban bulanan. Fenomena gali lubang tutup lubang, di mana seseorang mengambil pinjaman baru untuk menutup pinjaman lama, menjadi lebih mudah terjadi dalam ekosistem yang serba cepat dan hanya membutuhkan beberapa klik.
Bagi otoritas, situasi ini menimbulkan tantangan pengawasan yang kompleks. Di satu sisi, ekspansi layanan keuangan digital membantu mencapai target inklusi. Di sisi lain, lonjakan pengaduan terkait penagihan tidak wajar, bunga yang dirasa memberatkan, dan kebingungan terhadap isi kontrak menandakan perlunya penguatan perlindungan konsumen.
> Menurut saya, keberhasilan sejati adalah ketika indeks literasi mendahului atau setidaknya sejalan dengan indeks inklusi, sehingga perluasan akses tidak berubah menjadi jebakan utang bagi kelompok yang paling rentan.
Peran Pendidikan, Regulasi, dan Inovasi Produk
Upaya menaikkan indeks literasi dan inklusi keuangan memerlukan kombinasi kebijakan yang menyentuh pendidikan, regulasi, dan inovasi produk. Di bidang pendidikan, integrasi materi pengelolaan keuangan pribadi ke dalam kurikulum sekolah dan pelatihan vokasi menjadi salah satu strategi jangka panjang. Generasi muda yang terbiasa membuat anggaran, mengenal bunga majemuk, dan memahami risiko investasi akan lebih siap memasuki dunia kerja yang sarat pilihan produk keuangan.
Regulasi berperan mengatur standar transparansi, tata cara pemasaran, dan mekanisme penyelesaian sengketa. Otoritas dapat mewajibkan penyampaian informasi biaya total kredit dalam bahasa yang mudah dipahami, melarang praktik penagihan yang melampaui batas, serta memperkuat kanal pengaduan yang responsif. Di sisi lain, pengawasan terhadap tawaran investasi ilegal dan skema penghimpunan dana tanpa izin perlu terus diperketat agar masyarakat tidak menjadi korban.
Dari sisi inovasi produk, lembaga keuangan didorong merancang layanan yang sesuai dengan kebutuhan dan kemampuan segmen berpendapatan rendah. Contohnya adalah tabungan dengan setoran sangat kecil, asuransi mikro dengan premi terjangkau, serta instrumen investasi ritel yang memungkinkan masyarakat mulai berinvestasi dengan nominal minim. Integrasi fitur edukasi langsung di dalam aplikasi, seperti simulasi cicilan dan peringatan rasio utang, juga menjadi bagian dari strategi meningkatkan literasi sambil memperluas inklusi.
Arah Penguatan Indeks Literasi dan Inklusi Keuangan ke Depan
Penguatan indeks literasi dan inklusi keuangan ke depan menuntut kolaborasi lebih erat antara pemerintah, otoritas, industri keuangan, pelaku teknologi, dan organisasi masyarakat sipil. Program edukasi tatap muka tetap dibutuhkan di daerah yang konektivitas digitalnya terbatas, sementara konten pembelajaran singkat berbasis video dan permainan interaktif dapat menyasar generasi muda di kota besar.
Pendekatan yang lebih personal juga mulai dikembangkan, misalnya melalui pendampingan keuangan bagi kelompok penerima bantuan sosial, buruh migran, dan komunitas perempuan pelaku usaha. Dengan cara ini, materi literasi tidak berhenti pada penjelasan konsep, tetapi langsung dipraktikkan dalam penyusunan anggaran, pencatatan transaksi, dan pemilihan produk yang sesuai kebutuhan.
Di sisi industri, pemanfaatan data transaksi secara bertanggung jawab dapat membantu merancang produk yang lebih inklusif tanpa mengorbankan prinsip kehati hatian. Skor kredit alternatif yang memanfaatkan pola pembayaran tagihan, riwayat belanja, dan aktivitas digital berpotensi membuka akses bagi mereka yang sebelumnya tidak memiliki rekam jejak di perbankan tradisional, selama pengguna memahami bagaimana data mereka digunakan.
Perjalanan menuju masyarakat yang lebih melek finansial dan terhubung dengan sistem keuangan formal masih panjang. Namun, tren kenaikan indeks literasi dan inklusi keuangan memberi ruang optimisme bahwa fondasi tersebut mulai terbentuk dan dapat diperkuat melalui kebijakan yang tepat sasaran, edukasi berkelanjutan, serta inovasi yang berpihak pada kebutuhan nyata warga di berbagai lapisan.