OJK Akhiri Masa Transisi Pengawasan Aset Keuangan Digital

Erica, Redaksi Indonesia Finance Today
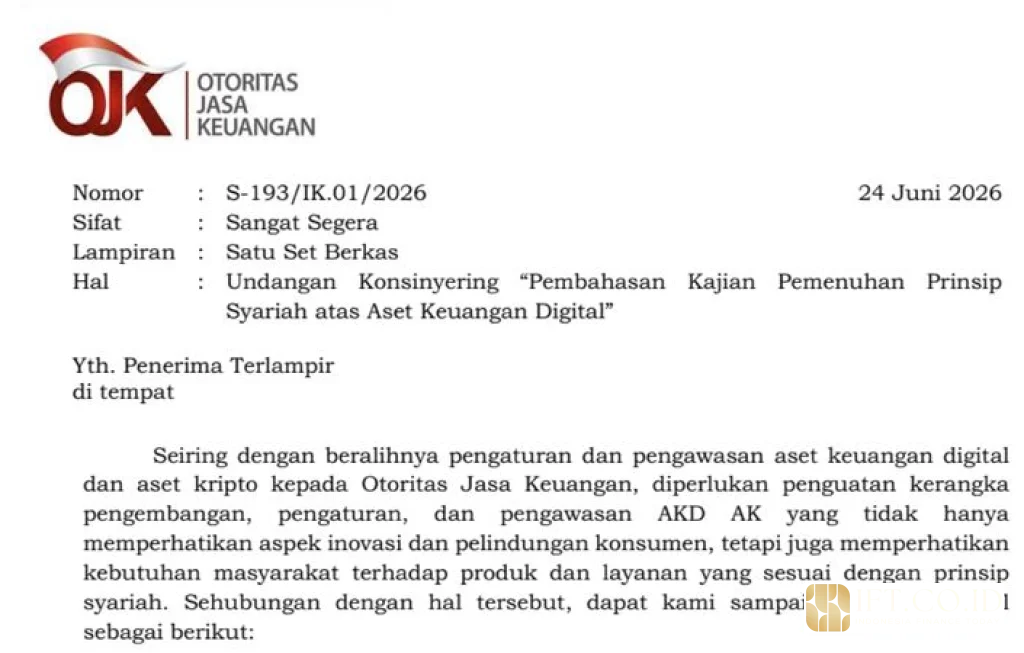
Otoritas Jasa Keuangan resmi mengakhiri masa transisi pengawasan aset keuangan digital yang sebelumnya berada di bawah Badan Pengawas Perdagangan Berjangka Komoditi. Peralihan penuh kewenangan ini menandai babak baru pengawasan aset keuangan digital di Indonesia, dengan fokus pada perlindungan konsumen, stabilitas sistem keuangan, dan penataan pelaku usaha yang selama ini tumbuh cepat tetapi kerap berada di area abu abu regulasi.
Dari Bappebti ke OJK, bagaimana peta baru pengawasan aset keuangan digital
Pengalihan kewenangan pengawasan aset keuangan digital pada dasarnya merupakan tindak lanjut amanat Undang Undang Pengembangan dan Penguatan Sektor Keuangan atau UU P2SK. Dalam beleid tersebut, aset keuangan digital yang semula dikategorikan sebagai komoditas dalam perdagangan berjangka diposisikan lebih dekat dengan ekosistem jasa keuangan.
Sebelum masa transisi berakhir, pengawasan bursa kripto dan aset digital berada di bawah Bappebti di Kementerian Perdagangan. OJK hanya menyentuh aspek tertentu yang berkaitan dengan perbankan, pasar modal, dan lembaga keuangan lain yang mungkin berinteraksi dengan aset digital. Model ini menimbulkan pembagian kewenangan yang tidak selalu mudah, terutama ketika produk digital menyentuh ranah investasi, pembayaran, dan pembiayaan sekaligus.
Dengan berakhirnya masa transisi, OJK memegang kendali penuh atas pengaturan, perizinan, dan pengawasan aset keuangan digital yang dikategorikan sebagai produk jasa keuangan. Bappebti berfokus kembali pada komoditas derivatif dan perdagangan berjangka non keuangan. Pemetaan ulang ini diharapkan mengurangi tumpang tindih peraturan dan memudahkan investor memahami siapa otoritas yang bertanggung jawab.
OJK juga memperkuat koordinasi dengan Bank Indonesia yang berwenang mengatur sistem pembayaran dan mata uang digital bank sentral. Di level kebijakan, tiga otoritas ini dituntut menyusun kerangka yang konsisten agar inovasi tetap berkembang tanpa mengorbankan stabilitas dan perlindungan konsumen.
Kerangka hukum baru dan tujuan utama pengawasan aset keuangan digital
Berakhirnya masa transisi tidak sekadar soal pergantian nama regulator, tetapi juga penataan kerangka hukum pengawasan aset keuangan digital. UU P2SK memberi mandat kepada OJK untuk menyusun peraturan turunan yang mengatur definisi, klasifikasi, tata kelola, hingga tata cara perizinan pelaku usaha yang menawarkan layanan terkait aset digital.
Dalam kerangka baru, OJK menempatkan beberapa tujuan utama. Pertama, memperkuat perlindungan konsumen melalui kewajiban transparansi, pemisahan dana nasabah, dan standar keamanan teknologi yang ketat. Kedua, menjaga integritas pasar agar tidak menjadi sarana pencucian uang, pendanaan terorisme, atau penipuan berkedok investasi digital. Ketiga, mendukung inovasi yang bermanfaat dengan memberikan ruang bagi model bisnis baru yang memenuhi prinsip kehati hatian.
OJK juga diharapkan menyelaraskan aturan domestik dengan standar internasional. Lembaga seperti Financial Action Task Force mengeluarkan panduan mengenai aset virtual dan penyedia jasanya, sementara banyak negara telah mengadopsi kerangka khusus untuk aset kripto dan tokenisasi. Penyesuaian ini penting agar pelaku usaha Indonesia tidak tertinggal dan tetap dapat terhubung dengan jaringan global.
Menurut saya, keberhasilan kerangka baru ini sangat ditentukan oleh kemampuan OJK menyeimbangkan tiga kepentingan utama, yaitu perlindungan konsumen, kebutuhan inovasi, dan daya saing industri. Jika salah satu unsur terlalu dominan, hasilnya bisa berupa pasar yang tertutup dan tidak menarik, atau sebaliknya pasar yang liar dan rentan skandal.
Kewajiban baru bagi pelaku usaha di bawah pengawasan aset keuangan digital
Pengalihan pengawasan aset keuangan digital ke OJK membawa serangkaian kewajiban baru bagi pelaku usaha. Bagi bursa aset kripto, penyelenggara platform investasi digital, dan penyedia layanan kustodian aset digital, peraturan OJK umumnya menuntut standar tata kelola yang lebih dekat dengan lembaga jasa keuangan konvensional.
Pertama, persyaratan permodalan dan manajemen risiko akan lebih terstruktur. OJK biasanya meminta kecukupan modal, rencana kesinambungan usaha, dan kerangka manajemen risiko operasional, pasar, serta teknologi informasi. Perusahaan tidak lagi cukup hanya menunjukkan kemampuan teknis menjalankan platform, tetapi juga kesiapan menyerap kerugian dan menangani gangguan layanan.
Kedua, kewajiban pelaporan dan pengungkapan informasi meningkat. Pelaku usaha perlu menyampaikan laporan rutin mengenai volume transaksi, profil nasabah, insiden keamanan, serta laporan keuangan yang diaudit. Nasabah juga harus memperoleh informasi yang jelas tentang risiko produk, biaya, dan mekanisme penyimpanan aset digital mereka.
Ketiga, penerapan prinsip kenali nasabah dan pencegahan pencucian uang menjadi pilar utama. OJK biasanya mensyaratkan verifikasi identitas yang memadai, pemantauan transaksi mencurigakan, serta pelaporan kepada Pusat Pelaporan dan Analisis Transaksi Keuangan. Hal ini menambah beban kepatuhan, tetapi sekaligus memperkuat kredibilitas platform di mata nasabah dan mitra internasional.
Keempat, standar keamanan siber dan tata kelola teknologi informasi menjadi sorotan khusus. Mengingat aset keuangan digital tersimpan dalam infrastruktur digital, kebocoran data dan peretasan bisa langsung menimbulkan kerugian finansial nyata. OJK cenderung mendorong audit berkala, pengujian penetrasi, serta kebijakan cadangan data yang ketat.
Implikasi pengawasan aset keuangan digital bagi investor ritel
Bagi investor ritel, berakhirnya masa transisi pengawasan aset keuangan digital di OJK membawa beberapa konsekuensi yang terasa langsung. Di satu sisi, ekosistem diharapkan menjadi lebih aman karena pelaku usaha yang beroperasi harus memenuhi standar perizinan dan pengawasan yang lebih ketat. Di sisi lain, tidak tertutup kemungkinan sebagian platform yang tidak memenuhi persyaratan akan berhenti beroperasi, sehingga pilihan investor menyempit dalam jangka pendek.
Investor perlu lebih cermat memeriksa status legal platform yang digunakan. Dengan pengawasan OJK, daftar penyelenggara berizin umumnya tersedia secara terbuka di situs resmi, lengkap dengan informasi jenis izin dan batasan layanan. Langkah sederhana memeriksa daftar tersebut sebelum menempatkan dana bisa menghindarkan dari skema ilegal yang kerap memanfaatkan ketidaktahuan publik.
Perubahan lain yang mungkin dirasakan adalah meningkatnya proses verifikasi saat membuka akun. Proses kenali nasabah yang lebih ketat dapat memerlukan dokumen tambahan dan waktu verifikasi lebih lama. Namun, verifikasi yang baik juga mengurangi risiko pencurian identitas dan penyalahgunaan akun.
Biaya transaksi atau biaya administrasi juga berpotensi menyesuaikan, karena pelaku usaha perlu menanggung biaya kepatuhan yang lebih besar. Investor perlu menimbang manfaat tambahan berupa perlindungan yang lebih kuat dibandingkan sekadar mengejar biaya termurah di platform yang belum jelas statusnya.
Menurut saya, bagi investor ritel yang berorientasi jangka panjang, penguatan pengawasan aset keuangan digital di OJK justru bisa menjadi filter alami. Platform yang bertahan cenderung yang memiliki fondasi bisnis lebih sehat dan komitmen jangka panjang, bukan sekadar mengejar lonjakan pengguna sesaat.
Hubungan pengawasan aset keuangan digital dengan inovasi fintech dan perbankan
Pengawasan aset keuangan digital yang kini terpusat di OJK memiliki keterkaitan erat dengan perkembangan fintech dan perbankan. Banyak inovasi keuangan terkini memanfaatkan teknologi blockchain, tokenisasi, dan aset digital sebagai infrastruktur, bukan hanya sebagai instrumen spekulatif.
Bank dan lembaga pembiayaan mulai menjajaki penggunaan token berbasis aset nyata untuk mempercepat penyelesaian transaksi dan meningkatkan transparansi. Platform fintech memanfaatkan aset digital sebagai jaminan, alat pembiayaan, atau insentif dalam ekosistem layanan. Tanpa kerangka pengawasan yang jelas, kerja sama antara lembaga tradisional dan pelaku inovatif akan terhambat karena ketidakpastian regulasi.
Dengan OJK sebagai regulator utama, integrasi antara produk aset keuangan digital dan layanan keuangan lain dapat diatur dalam satu payung. Misalnya, bagaimana bank boleh menyimpan aset digital milik nasabah, sejauh mana manajer investasi dapat menawarkan produk berbasis token, atau bagaimana perusahaan pembiayaan dapat menggunakan teknologi ini untuk sekuritisasi.
Di sisi lain, OJK perlu berhati hati agar aturan mengenai pengawasan aset keuangan digital tidak menutup pintu bagi eksperimen yang berpotensi bermanfaat. Banyak yurisdiksi menerapkan kerangka sandbox yang memungkinkan pengujian terbatas di bawah pengawasan ketat sebelum produk diluncurkan secara luas. Pendekatan semacam ini bisa menjadi jembatan antara kehati hatian dan inovasi.
Tantangan penegakan hukum dan edukasi di era pengawasan aset keuangan digital
Penegakan aturan pengawasan aset keuangan digital tidak berhenti pada penerbitan peraturan. Tantangan terbesar justru berada pada tahap implementasi di lapangan dan edukasi publik. Pasar aset digital sangat dinamis, dengan produk baru dan skema pemasaran agresif yang sering kali melampaui kecepatan respons regulasi.
OJK perlu memperkuat fungsi pengawasan berbasis teknologi, seperti pemantauan transaksi dan perilaku pasar secara real time, serta kerja sama dengan platform global yang mungkin melayani nasabah Indonesia tanpa kehadiran fisik. Koordinasi dengan aparat penegak hukum juga krusial ketika muncul dugaan penipuan atau pelanggaran yang melibatkan lintas yurisdiksi.
Di sisi edukasi, masih banyak masyarakat yang tertarik pada aset digital karena janji keuntungan cepat tanpa memahami risiko. Program literasi keuangan perlu menempatkan aset keuangan digital sebagai bagian dari spektrum instrumen berisiko tinggi, bukan sekadar tren teknologi. Materi edukasi idealnya menjelaskan cara kerja, risiko volatilitas harga, potensi kehilangan akses karena kesalahan teknis, dan perbedaan antara platform berizin dan skema ilegal.
Salah satu tantangan lain adalah maraknya promosi melalui media sosial dan influencer. OJK diharapkan menyusun panduan yang jelas mengenai tata cara promosi produk yang berada di bawah pengawasan aset keuangan digital, termasuk kewajiban penjelasan risiko dan larangan klaim berlebihan. Pengawasan terhadap iklan dan endorsement menjadi bagian tak terpisahkan dari perlindungan konsumen.
Prospek industri di bawah rezim baru pengawasan aset keuangan digital
Berakhirnya masa transisi dan dimulainya rezim penuh pengawasan aset keuangan digital di OJK akan membentuk ulang peta industri. Pelaku yang serius dan memiliki kapasitas kepatuhan cenderung bertahan dan mungkin memperluas layanan, sementara pelaku yang tidak siap menghadapi standar baru bisa tersisih atau memilih bergabung dengan entitas yang lebih besar.
Dalam jangka menengah, konsolidasi pasar sangat mungkin terjadi. Merger, akuisisi, atau kemitraan strategis antara bursa aset digital, perusahaan teknologi, dan lembaga keuangan tradisional bisa menjadi pilihan untuk memenuhi persyaratan modal, teknologi, dan tata kelola. Bagi pengguna, hal ini berpotensi menghadirkan layanan yang lebih terintegrasi dan stabil.
Dari sisi produk, kerangka pengawasan aset keuangan digital yang lebih jelas membuka peluang pengembangan instrumen yang lebih beragam. Tokenisasi aset riil seperti properti, surat berharga, atau komoditas fisik dapat berkembang ketika kepastian hukum dan perlindungan investor sudah memadai. Namun, setiap inovasi baru tetap harus melalui uji kepatutan agar tidak menimbulkan risiko sistemik.
Bagi Indonesia, penataan ini juga menjadi kesempatan untuk memposisikan diri sebagai salah satu pusat pengembangan aset digital di kawasan, asalkan regulasi mampu memberikan kepastian tanpa membebani secara berlebihan. Keterlibatan aktif pelaku industri, akademisi, dan komunitas teknologi dalam proses konsultasi regulasi akan menjadi faktor penting agar aturan yang lahir tidak hanya ketat di atas kertas, tetapi juga aplikatif di lapangan.