Visi Misi – OJK

*Oleh Erica, Redaksi Indonesia Finance Today*
Visi Misi – OJK menjadi fondasi utama arah pengawasan dan pengembangan sektor jasa keuangan di Indonesia. Sejak berdiri sebagai lembaga independen, Otoritas Jasa Keuangan memegang mandat besar, bukan hanya mengawasi perbankan, pasar modal, dan industri keuangan nonbank, tetapi juga melindungi konsumen dan menjaga stabilitas sistem keuangan nasional.
Latar Belakang Lahirnya OJK dan Visi Misi – OJK
Otoritas Jasa Keuangan atau OJK dibentuk berdasarkan Undang Undang Nomor 21 Tahun 2011. Lembaga ini mengambil alih fungsi pengaturan dan pengawasan sektor jasa keuangan yang sebelumnya tersebar di Bank Indonesia dan kementerian teknis lain. Gagasan utamanya adalah menciptakan otoritas tunggal yang fokus pada pengawasan terintegrasi, terutama setelah krisis keuangan yang menunjukkan kerentanan jika pengawasan terpecah di banyak institusi.
Dalam undang undang tersebut ditegaskan bahwa OJK bersifat independen dan bebas dari campur tangan pihak lain. Namun, independensi ini dibarengi kewajiban akuntabilitas kepada publik dan DPR. Di sinilah visi dan misi OJK berperan sebagai kompas, untuk memastikan kewenangan luas yang dimiliki tetap terarah pada tujuan perlindungan kepentingan masyarakat dan stabilitas sektor keuangan.
OJK mengawasi tiga kelompok besar lembaga keuangan, yaitu perbankan, pasar modal, dan industri keuangan nonbank seperti asuransi, dana pensiun, perusahaan pembiayaan, fintech tertentu, serta lembaga jasa keuangan lainnya. Dengan cakupan yang luas, perumusan visi dan misi menjadi penting agar setiap kebijakan dan aturan tidak berjalan sendiri sendiri, tetapi saling mendukung dalam satu kerangka besar.
Rumusan Resmi Visi Misi – OJK
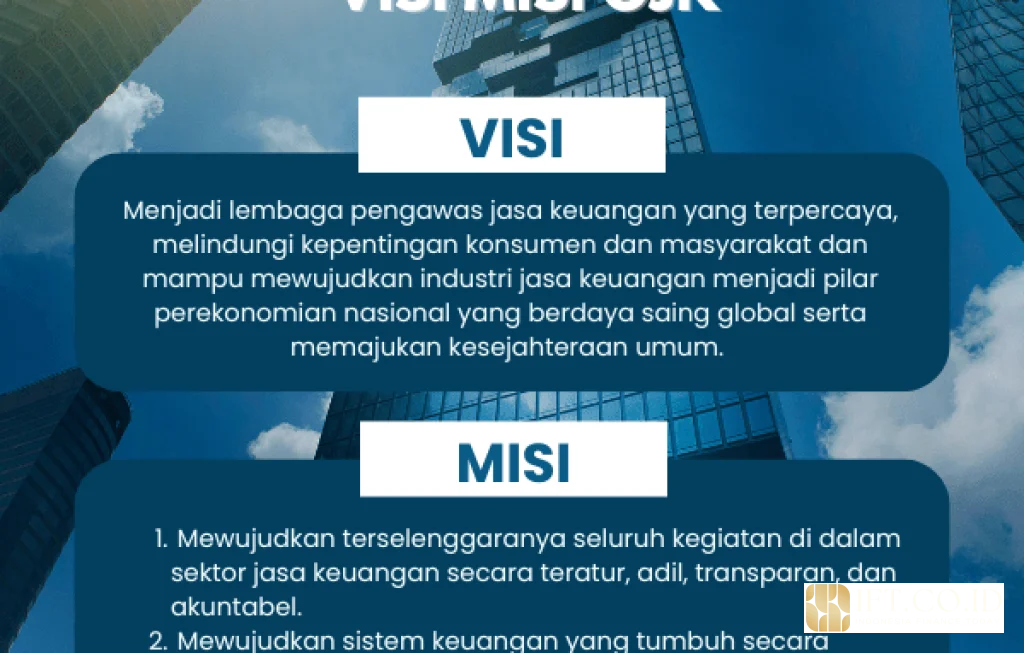
Visi OJK yang tercantum dalam berbagai dokumen resmi adalah menjadi lembaga pengawas sektor jasa keuangan yang terpercaya, melindungi kepentingan konsumen dan masyarakat, serta mampu mewujudkan sistem keuangan yang tumbuh secara berkelanjutan dan stabil. Kepercayaan publik menjadi kata kunci, karena otoritas pengawas tidak bisa efektif jika tidak dipercaya oleh pelaku industri maupun masyarakat luas.
Misi OJK dijabarkan dalam beberapa butir, antara lain menyelenggarakan pengaturan dan pengawasan yang terintegrasi terhadap seluruh kegiatan di sektor jasa keuangan, mewujudkan sistem keuangan yang tumbuh secara berkelanjutan dan stabil, serta melindungi kepentingan konsumen dan masyarakat. Selain itu, OJK juga menekankan pentingnya tata kelola yang baik, transparansi, dan peningkatan literasi keuangan.
Rumusan tersebut bukan sekadar slogan. Visi dan misi kemudian diterjemahkan ke dalam rencana strategis, program kerja tahunan, hingga aturan teknis yang menyentuh aktivitas sehari hari lembaga keuangan. Misalnya, kebijakan mengenai permodalan bank, tata kelola perusahaan terbuka, pengawasan fintech, hingga mekanisme penyelesaian sengketa konsumen.
> Saya melihat, kekuatan utama visi dan misi OJK terletak pada penekanan ganda, yaitu perlindungan konsumen dan stabilitas sistem keuangan. Dua tujuan ini sering kali saling tarik menarik, sehingga kejelasan arah menjadi penting agar kebijakan tidak condong hanya pada kepentingan industri atau sebaliknya hanya pada pembatasan.
Pilar Strategis dalam Visi Misi – OJK
Untuk menjalankan visi misi, OJK menyusun beberapa pilar strategis yang menjadi panduan kebijakan. Pilar pertama adalah pengawasan terintegrasi terhadap seluruh sektor jasa keuangan. Artinya, OJK tidak hanya melihat risiko pada satu lembaga, tetapi juga hubungan antar lembaga dan antar sektor. Pendekatan ini sangat penting dalam era produk keuangan yang semakin kompleks dan saling terhubung.
Pilar kedua adalah penguatan perlindungan konsumen. OJK membangun berbagai mekanisme pengaduan, edukasi, dan penegakan aturan yang melarang praktik merugikan nasabah. Misalnya, kewajiban transparansi biaya, larangan penjualan produk yang tidak sesuai profil risiko, serta keharusan penyampaian informasi yang jelas dan jujur. Fungsi ini menjadi semakin krusial saat penetrasi produk digital meningkat dan asimetri informasi antara lembaga keuangan dan konsumen makin besar.
Pilar ketiga adalah dukungan terhadap pertumbuhan sektor jasa keuangan yang sehat dan berkelanjutan. OJK mendorong inovasi, misalnya lewat sandbox regulasi untuk fintech, pendalaman pasar modal, dan pengembangan keuangan berkelanjutan. Namun, pertumbuhan yang dikejar bukan sekadar angka, melainkan pertumbuhan yang memperhatikan manajemen risiko, tata kelola, serta keberlanjutan lingkungan dan sosial.
Pilar berikutnya adalah penguatan kelembagaan OJK itu sendiri. Sebagai lembaga baru yang mengambil alih banyak fungsi dari institusi lain, OJK perlu membangun kapasitas internal, mulai dari sumber daya manusia, teknologi pengawasan, hingga tata kelola internal yang akuntabel. Tanpa kapasitas yang kuat, visi dan misi yang ambisius sulit diwujudkan secara konsisten.
Implementasi Visi Misi – OJK dalam Pengawasan Perbankan
Sektor perbankan merupakan salah satu fokus utama OJK, mengingat peran bank sebagai tulang punggung intermediasi keuangan di Indonesia. Implementasi visi misi OJK tercermin dalam berbagai kebijakan pengaturan dan pengawasan bank, baik bank umum maupun bank perkreditan rakyat.
OJK menetapkan standar permodalan minimum, manajemen risiko, kualitas aset, dan tata kelola yang harus dipatuhi bank. Aturan ini dirancang agar bank mampu menyerap guncangan ekonomi tanpa langsung menyalurkan risiko tersebut kepada nasabah atau sistem keuangan secara luas. Selain itu, OJK melakukan pengawasan rutin melalui laporan berkala, pemeriksaan langsung, dan pemantauan berbagai indikator kesehatan bank.
Dalam kerangka perlindungan konsumen, OJK mengatur kewajiban bank untuk menjelaskan produk dengan bahasa yang mudah dipahami, mengelola data nasabah secara aman, dan menyediakan mekanisme pengaduan yang efektif. OJK juga dapat menjatuhkan sanksi administratif jika menemukan pelanggaran, termasuk denda atau pembatasan kegiatan usaha.
Ketika terjadi tekanan di sektor perbankan, OJK bekerja sama dengan otoritas lain seperti Bank Indonesia dan Kementerian Keuangan melalui Komite Stabilitas Sistem Keuangan. Koordinasi ini penting untuk memastikan bahwa tindakan penanganan masalah bank selaras dengan tujuan menjaga stabilitas dan melindungi dana masyarakat.
Peran Visi Misi – OJK di Pasar Modal
Di pasar modal, visi misi OJK diarahkan untuk menciptakan pasar yang teratur, wajar, dan efisien, sekaligus melindungi investor. OJK mengatur dan mengawasi emiten, perusahaan efek, manajer investasi, dan lembaga penunjang pasar modal. Tujuannya agar setiap pihak menjalankan kewajiban keterbukaan informasi dan tata kelola yang baik.
OJK mewajibkan perusahaan terbuka untuk menyampaikan laporan keuangan secara berkala, mengumumkan informasi material, dan mematuhi aturan perlindungan pemegang saham minoritas. Di sisi lain, perusahaan efek dan manajer investasi harus memastikan bahwa rekomendasi dan produk yang mereka tawarkan sesuai dengan profil risiko investor dan tidak menyesatkan.
Bagi investor ritel, kejelasan informasi menjadi kunci. OJK menindak praktik manipulasi pasar, perdagangan orang dalam, atau penyebaran informasi yang menyesatkan. Penegakan hukum di pasar modal tidak hanya menjaga keadilan, tetapi juga membangun kepercayaan jangka panjang yang sangat penting bagi pendalaman pasar.
OJK juga mendorong inovasi produk pasar modal, seperti reksa dana berbasis lingkungan dan sosial, instrumen pembiayaan infrastruktur, serta perluasan akses melalui platform digital. Semua ini dilakukan dalam kerangka visi untuk menjadikan pasar modal sebagai sumber pembiayaan yang kuat bagi perekonomian, tanpa mengabaikan perlindungan investor.
Visi Misi – OJK dalam Industri Keuangan Nonbank dan Fintech
Industri keuangan nonbank meliputi asuransi, dana pensiun, perusahaan pembiayaan, lembaga pembiayaan infrastruktur, dan berbagai lembaga jasa keuangan lain. Di sektor ini, implementasi visi misi OJK menonjol dalam upaya memperkuat kesehatan keuangan perusahaan dan melindungi pemegang polis, peserta, atau debitur.
Kasus gagal bayar dan masalah likuiditas di beberapa perusahaan asuransi dan pembiayaan menjadi ujian serius bagi OJK. Pengawasan diperketat melalui peningkatan standar permodalan, pengaturan investasi, dan kewajiban transparansi laporan keuangan. Langkah ini dimaksudkan agar perusahaan tidak menjanjikan manfaat yang tidak sebanding dengan kemampuan keuangannya.
Di sisi lain, perkembangan fintech menghadirkan tantangan sekaligus peluang. OJK mengatur dan mengawasi penyelenggara fintech tertentu, seperti layanan pinjaman berbasis teknologi informasi dan equity crowdfunding. Melalui mekanisme pendaftaran dan perizinan, OJK berupaya memastikan bahwa pelaku fintech memenuhi standar perlindungan konsumen, keamanan data, dan manajemen risiko.
> Menurut saya, cara OJK menempatkan fintech sebagai mitra inovasi namun tetap dalam kerangka pengawasan merupakan contoh bagaimana visi misi lembaga ini diterjemahkan secara adaptif. Tantangannya adalah menjaga keseimbangan antara dorongan inovasi dan pencegahan praktik yang merugikan masyarakat, terutama di segmen pinjaman online.
Perlindungan Konsumen sebagai Inti Visi Misi – OJK
Salah satu unsur paling menonjol dalam Visi Misi – OJK adalah perlindungan konsumen. OJK membentuk unit khusus yang menangani edukasi dan perlindungan konsumen, termasuk menyediakan saluran pengaduan bagi masyarakat yang merasa dirugikan oleh lembaga jasa keuangan.
Masyarakat dapat menyampaikan pengaduan melalui berbagai kanal, seperti kontak pusat layanan, surat elektronik, atau datang langsung ke kantor OJK. Pengaduan tersebut kemudian ditindaklanjuti, baik melalui fasilitasi penyelesaian dengan lembaga keuangan terkait maupun, dalam kasus tertentu, melalui tindakan pengawasan dan sanksi.
OJK juga aktif melakukan edukasi keuangan, misalnya melalui program literasi di sekolah, kampus, dan komunitas. Tujuannya agar masyarakat memahami hak dan kewajiban mereka ketika menggunakan produk keuangan, mengenali risiko, dan terhindar dari penipuan berkedok investasi atau pinjaman.
Perlindungan konsumen tidak hanya berbentuk respons terhadap masalah yang muncul, tetapi juga pencegahan. Aturan mengenai transparansi biaya, larangan praktik penagihan yang tidak manusiawi, serta kewajiban uji kelayakan kredit adalah contoh bagaimana perlindungan dimasukkan ke dalam desain produk dan proses bisnis lembaga keuangan.
Tata Kelola Internal dan Akuntabilitas dalam Visi Misi – OJK
Sebagai lembaga yang mengatur dan mengawasi tata kelola lembaga keuangan, OJK juga dituntut menerapkan standar tinggi dalam pengelolaan internalnya. Visi misi OJK mencakup komitmen terhadap integritas, profesionalisme, dan transparansi. Dewan Komisioner OJK dipilih melalui proses yang melibatkan DPR, dan masa jabatan mereka dibatasi untuk menjaga pergantian kepemimpinan yang sehat.
OJK menyusun laporan tahunan yang memuat kegiatan pengaturan, pengawasan, serta penggunaan anggaran. Laporan tersebut menjadi salah satu bentuk akuntabilitas kepada publik. Selain itu, OJK juga diaudit oleh lembaga negara terkait dan menjalani mekanisme pengawasan eksternal lainnya.
Penguatan sumber daya manusia menjadi bagian penting dari strategi kelembagaan. OJK merekrut pegawai dengan latar belakang beragam, mulai dari ekonomi, hukum, akuntansi, hingga teknologi informasi. Pendidikan dan pelatihan berkelanjutan dilakukan untuk memastikan bahwa kapasitas pengawas selalu sejalan dengan perkembangan industri keuangan yang cepat berubah.
Dalam pengawasan modern, pemanfaatan teknologi informasi menjadi keharusan. OJK mengembangkan sistem pelaporan elektronik dan analisis data untuk mendeteksi risiko lebih cepat. Penggunaan analitik data besar membantu pengawas melihat pola yang mungkin terlewat jika hanya mengandalkan laporan manual.
Tantangan Aktual dan Relevansi Visi Misi – OJK ke Depan
Perubahan teknologi, dinamika ekonomi global, dan meningkatnya ekspektasi publik merupakan beberapa tantangan besar bagi OJK. Produk keuangan digital, aset kripto, dan model bisnis baru menguji kemampuan regulasi untuk tetap relevan tanpa menghambat inovasi. Dalam situasi ini, visi misi OJK menjadi pegangan agar setiap kebijakan baru tetap berpijak pada prinsip perlindungan konsumen dan stabilitas sistem keuangan.
Krisis ekonomi, baik yang bersumber dari dalam negeri maupun luar negeri, juga menguji ketahanan sektor jasa keuangan. OJK perlu memastikan bahwa lembaga keuangan memiliki bantalan modal dan likuiditas yang cukup, serta rencana kontinjensi untuk menghadapi guncangan. Koordinasi dengan otoritas lain menjadi krusial agar kebijakan makroprudensial dan fiskal saling mendukung.
Di sisi lain, tuntutan terhadap transparansi dan akuntabilitas lembaga publik semakin tinggi. Masyarakat tidak hanya menilai hasil, tetapi juga proses pengambilan keputusan. OJK ditantang untuk terus memperkuat komunikasi publik, menjelaskan alasan di balik kebijakan, dan membuka ruang dialog dengan pemangku kepentingan.
Dalam kerangka tersebut, Visi Misi – OJK bukan hanya dokumen formal, melainkan rujukan yang terus diuji oleh perkembangan zaman. Bagaimana OJK menjaga keseimbangan antara pengawasan ketat, dukungan inovasi, dan perlindungan masyarakat akan sangat menentukan kualitas ekosistem keuangan Indonesia pada tahun tahun mendatang.