Survei Literasi dan Inklusi Keuangan 2024 Hasil Resmi OJK-BPS Terungkap!

Erica, Redaksi Indonesia Finance Today
Survei Literasi dan Inklusi Keuangan 2024 yang dikeluarkan resmi oleh Otoritas Jasa Keuangan bekerja sama dengan Badan Pusat Statistik menjadi rujukan utama untuk memotret pemahaman dan pemanfaatan layanan keuangan masyarakat Indonesia. Hasil terkini ini bukan hanya menampilkan angka, tetapi juga mengungkap kesenjangan, tantangan, serta peluang penguatan sektor keuangan yang inklusif di berbagai daerah dan kelompok sosial.
Apa Itu Survei Literasi dan Inklusi Keuangan 2024 OJK BPS
Survei Literasi dan Inklusi Keuangan 2024 OJK BPS adalah survei nasional yang dirancang untuk mengukur dua hal sekaligus, yaitu seberapa baik masyarakat memahami produk dan layanan keuangan, serta sejauh mana mereka benar benar menggunakan layanan tersebut dalam kehidupan sehari hari. Survei ini menjadi dasar penting bagi pemerintah dan pelaku industri untuk merumuskan kebijakan yang lebih tepat sasaran.
OJK bertindak sebagai lembaga pengawas sektor jasa keuangan yang merancang kerangka pengukuran dan indikator, sementara BPS menangani aspek metodologi statistik, pengambilan sampel, hingga pelaksanaan lapangan. Kombinasi keduanya menjadikan survei ini salah satu instrumen data paling kredibel di sektor keuangan Indonesia.
Secara umum, hasil survei menghasilkan dua indeks utama. Pertama, indeks literasi keuangan yang menggambarkan tingkat pengetahuan, keyakinan, dan keterampilan masyarakat terkait produk keuangan. Kedua, indeks inklusi keuangan yang menunjukkan seberapa besar masyarakat telah memiliki akses dan menggunakan produk keuangan formal, seperti rekening bank, asuransi, hingga layanan keuangan digital.
Metodologi Resmi Survei dan Peran OJK BPS
Survei ini menggunakan pendekatan rumah tangga dengan sampel yang dirancang mewakili penduduk Indonesia di berbagai wilayah, baik perkotaan maupun perdesaan. BPS menerapkan teknik penarikan sampel acak bertingkat agar hasilnya dapat digeneralisasi ke tingkat nasional dan, pada beberapa indikator, hingga tingkat provinsi.
Pengumpulan data dilakukan melalui wawancara tatap muka oleh petugas lapangan terlatih menggunakan kuesioner terstruktur. Pertanyaan mencakup pengetahuan dasar keuangan, perilaku menabung, penggunaan kredit, pemanfaatan asuransi, hingga pemakaian layanan keuangan digital seperti mobile banking, dompet elektronik, dan pembayaran kode QR.
OJK menyusun kerangka pertanyaan berdasarkan standar pengukuran literasi dan inklusi keuangan internasional yang telah disesuaikan dengan karakteristik Indonesia. Beberapa konsep yang diukur antara lain pemahaman tentang bunga, risiko, inflasi, perencanaan keuangan, serta kemampuan membandingkan produk.
Menurut BPS, proses verifikasi data dilakukan berlapis, mulai dari pemeriksaan lapangan, cleaning data, hingga penghitungan indeks menggunakan formula yang konsisten dengan survei periode sebelumnya. Hal ini memungkinkan perbandingan tren dari tahun ke tahun dan membantu menilai efektivitas program edukasi keuangan yang telah berjalan.
Gambaran Umum Hasil Survei Literasi dan Inklusi Keuangan 2024
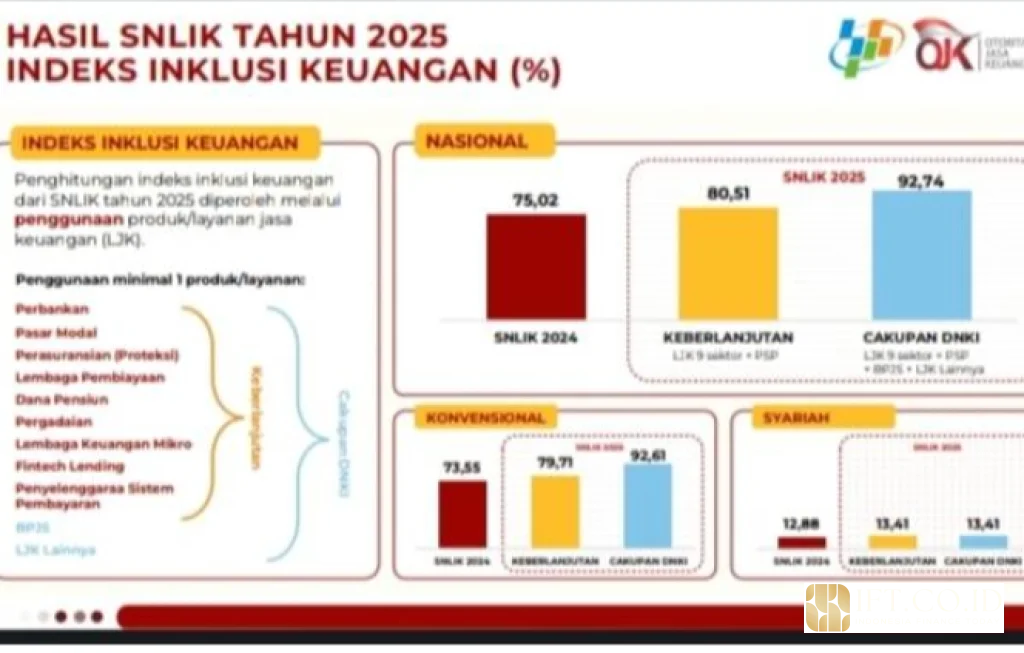
Secara nasional, hasil Survei Literasi dan Inklusi Keuangan 2024 menunjukkan peningkatan lanjutan, meskipun tidak merata di seluruh kelompok masyarakat. Indeks literasi keuangan tercatat naik dibandingkan periode sebelumnya, mencerminkan bahwa lebih banyak warga yang memahami konsep dasar pengelolaan keuangan dan mengenali ragam produk keuangan formal.
Indeks inklusi keuangan juga menunjukkan tren positif. Proporsi penduduk yang memiliki rekening di lembaga keuangan formal semakin besar, didukung oleh ekspansi perbankan digital, pertumbuhan dompet elektronik, serta layanan keuangan berbasis aplikasi. Namun, kenaikan ini juga menggarisbawahi adanya kelompok yang tertinggal, terutama di wilayah perdesaan terpencil dan kalangan berpendapatan rendah.
Peningkatan inklusi yang lebih cepat dibanding literasi menimbulkan catatan penting. Banyak warga mulai menggunakan produk keuangan digital sebelum benar benar memahami hak dan kewajiban mereka sebagai konsumen. Hal ini berkaitan dengan risiko penipuan, pinjaman online ilegal, hingga masalah gagal bayar yang bisa mengganggu stabilitas keuangan rumah tangga.
> Saya melihat, data terbaru ini menegaskan bahwa ekspansi produk keuangan digital harus selalu disertai penguatan edukasi, agar akses yang lebih luas tidak berubah menjadi sumber kerentanan baru bagi masyarakat yang pengetahuannya masih terbatas.
Perbandingan dengan Survei Literasi dan Inklusi Keuangan 2024 Periode Sebelumnya
Salah satu kekuatan Survei Literasi dan Inklusi Keuangan 2024 adalah kemampuannya untuk dibandingkan dengan hasil survei di periode sebelumnya. Dari sisi literasi, tren jangka panjang menunjukkan kenaikan bertahap, sejalan dengan program edukasi oleh OJK, bank, asuransi, dan berbagai lembaga keuangan lainnya.
Dibandingkan beberapa tahun lalu, pemahaman masyarakat terhadap istilah seperti suku bunga, cicilan, dan risiko kredit sudah jauh lebih baik. Program edukasi di sekolah, kampanye media sosial, serta pelatihan bagi pelaku usaha mikro dan kecil berkontribusi pada perbaikan ini. Namun, masih terdapat kesenjangan antara pengetahuan dasar dan kemampuan menerapkan pengetahuan tersebut dalam keputusan keuangan sehari hari.
Dari sisi inklusi, pertumbuhan paling signifikan terjadi pada pemanfaatan layanan keuangan digital. Rekening tabungan yang terhubung ke aplikasi, dompet elektronik, serta layanan pembayaran kode QR telah menjangkau kelompok yang sebelumnya sulit dilayani oleh kantor cabang bank. Hal ini membuat indeks inklusi meningkat lebih cepat dibanding indeks literasi.
Namun, jika dibandingkan dengan target kebijakan nasional yang mengarah pada inklusi keuangan yang menyeluruh, hasil Survei Literasi dan Inklusi Keuangan 2024 menunjukkan bahwa masih ada pekerjaan rumah di beberapa segmen, terutama perempuan di perdesaan, pekerja informal, dan pelaku usaha ultra mikro yang belum memanfaatkan layanan keuangan formal secara optimal.
Temuan Utama Survei Literasi dan Inklusi Keuangan 2024 di Berbagai Kelompok
Survei ini memotret variasi literasi dan inklusi keuangan berdasarkan wilayah, jenis kelamin, kelompok usia, tingkat pendidikan, dan status pekerjaan. Hasilnya menampilkan pola yang cukup konsisten dengan survei sebelumnya, namun dengan beberapa pergeseran yang menarik.
Pertama, masyarakat di wilayah perkotaan secara umum memiliki indeks literasi dan inklusi yang lebih tinggi daripada perdesaan. Ketersediaan kantor cabang bank, agen laku pandai, jaringan internet, dan ekosistem pembayaran digital di kota mempercepat pemanfaatan layanan keuangan. Di sisi lain, perdesaan masih menghadapi keterbatasan infrastruktur dan akses informasi.
Kedua, kelompok usia produktif, terutama generasi muda, menunjukkan tingkat penggunaan layanan keuangan digital yang sangat tinggi. Mereka lebih akrab dengan aplikasi pembayaran, dompet elektronik, dan fitur transaksi nontunai. Namun, tidak semua generasi muda memiliki kebiasaan menabung jangka panjang atau memahami risiko utang konsumtif.
Ketiga, perempuan menunjukkan peningkatan signifikan dalam penggunaan produk keuangan, terutama tabungan dan layanan pembayaran digital. Program inklusi keuangan yang menyasar ibu rumah tangga dan pelaku usaha mikro perempuan mulai menunjukkan hasil. Meski begitu, indeks literasi perempuan di beberapa provinsi masih tertinggal dibanding laki laki, terutama pada pemahaman produk investasi dan asuransi.
Keempat, tingkat pendidikan berkorelasi cukup kuat dengan literasi keuangan. Mereka yang berpendidikan menengah dan tinggi memiliki pemahaman yang lebih baik mengenai perencanaan keuangan, diversifikasi tabungan dan investasi, serta pemanfaatan asuransi. Namun, survei juga menunjukkan bahwa akses informasi digital dapat membantu sebagian kelompok berpendidikan rendah untuk mengejar ketertinggalan.
> Menurut saya, pola yang muncul dari hasil Survei Literasi dan Inklusi Keuangan 2024 ini mengingatkan bahwa pendekatan satu program untuk semua tidak lagi memadai, karena kebutuhan dan hambatan tiap kelompok sangat berbeda dan memerlukan strategi yang lebih tersegmentasi.
Peran Keuangan Digital dalam Survei Literasi dan Inklusi Keuangan 2024
Salah satu sorotan utama dalam Survei Literasi dan Inklusi Keuangan 2024 adalah peran keuangan digital. Layanan seperti mobile banking, internet banking, dompet elektronik, dan platform pembayaran daring menjadi pintu masuk utama bagi banyak orang ke sistem keuangan formal.
Survei menunjukkan peningkatan tajam dalam kepemilikan akun dompet elektronik dan intensitas penggunaannya untuk transaksi sehari hari, seperti pembayaran belanja, transportasi, dan tagihan. Bagi kelompok muda dan masyarakat perkotaan, dompet elektronik sering kali menjadi produk keuangan pertama yang mereka gunakan secara rutin.
Selain itu, pemanfaatan agen laku pandai dan layanan perbankan tanpa kantor cabang fisik membantu menjangkau daerah yang sebelumnya sulit dilayani. Masyarakat dapat membuka rekening, menyetor, dan menarik tunai melalui agen di desa, yang terhubung dengan sistem bank secara daring.
Namun, kecepatan adopsi keuangan digital tidak selalu diiringi pemahaman memadai tentang keamanan data, perlindungan konsumen, dan risiko penipuan. Survei mencatat masih adanya responden yang mengaku pernah menerima tawaran pinjaman online yang tidak jelas legalitasnya, serta mengalami kebingungan ketika menghadapi biaya layanan yang tidak sepenuhnya dipahami.
OJK menekankan pentingnya literasi digital yang sejalan dengan literasi keuangan. Edukasi tentang cara mengenali layanan resmi, memeriksa izin lembaga keuangan, serta melaporkan praktik ilegal menjadi bagian penting dari strategi perlindungan konsumen yang berbasis hasil survei ini.
Implikasi Kebijakan dari Survei Literasi dan Inklusi Keuangan 2024
Hasil Survei Literasi dan Inklusi Keuangan 2024 menjadi dasar penyusunan dan penyesuaian berbagai kebijakan di sektor jasa keuangan. Pemerintah dan OJK menggunakan data ini untuk mengidentifikasi wilayah dan kelompok yang memerlukan intervensi lebih intensif, baik dalam bentuk edukasi maupun perluasan jaringan layanan.
Pertama, data literasi yang masih rendah di beberapa provinsi mendorong perlunya program edukasi yang lebih terarah, misalnya melalui kerja sama dengan sekolah, pesantren, organisasi masyarakat, dan lembaga keagamaan lokal. Materi yang disampaikan tidak hanya konsep abstrak, tetapi juga contoh konkret pengelolaan keuangan keluarga, pengendalian utang, dan perlindungan dari penipuan.
Kedua, indeks inklusi yang belum merata mengindikasikan perlunya dukungan kebijakan untuk memperluas layanan keuangan di wilayah terpencil. Hal ini dapat dilakukan melalui penguatan peran agen, penggunaan teknologi, serta insentif bagi lembaga keuangan yang membuka akses di daerah dengan potensi ekonomi yang belum tergarap.
Ketiga, temuan terkait keuangan digital mendorong peningkatan regulasi dan pengawasan terhadap penyelenggara layanan, termasuk fintech. OJK dan otoritas lain berkepentingan memastikan bahwa pertumbuhan inovasi tidak mengorbankan keamanan konsumen dan stabilitas sistem keuangan.
Keempat, data mengenai pemanfaatan asuransi dan produk investasi menjadi bahan penting dalam pengembangan kebijakan pasar modal dan industri asuransi. Tingkat pemahaman yang masih terbatas di banyak kelompok masyarakat menunjukkan perlunya sosialisasi yang lebih sederhana dan transparan, terutama terkait risiko dan manfaat produk.
Strategi Peningkatan Berdasarkan Survei Literasi dan Inklusi Keuangan 2024
Berdasarkan temuan Survei Literasi dan Inklusi Keuangan 2024, berbagai strategi peningkatan dapat dirumuskan oleh pemangku kepentingan. Strategi ini mencakup sisi penawaran layanan keuangan, edukasi, hingga perlindungan konsumen.
Pertama, di bidang edukasi, program literasi keuangan perlu lebih terintegrasi dengan kurikulum pendidikan formal dan pelatihan vokasi. Materi seperti pengelolaan uang saku, menabung, mengenali risiko pinjaman, dan dasar investasi dapat diperkenalkan sejak dini dengan bahasa yang mudah dipahami.
Kedua, lembaga keuangan dapat mengembangkan produk yang lebih sederhana dan transparan, dengan penjelasan biaya dan risiko yang mudah dipahami oleh nasabah pemula. Kontrak yang panjang dan rumit sering kali menjadi penghalang bagi masyarakat untuk memanfaatkan layanan keuangan secara penuh.
Ketiga, teknologi digital perlu dimanfaatkan untuk menjangkau kelompok yang sulit ditemui secara fisik. Konten edukasi keuangan dapat disebarkan melalui aplikasi, media sosial, dan platform pesan singkat, dengan penyesuaian bahasa dan budaya lokal.
Keempat, perlindungan konsumen harus diperkuat melalui mekanisme pengaduan yang mudah diakses dan respons cepat terhadap laporan penipuan. Kejelasan jalur pelaporan dan tindak lanjut yang tegas akan meningkatkan kepercayaan masyarakat terhadap sistem keuangan formal.
Kelima, kolaborasi antara OJK, BPS, kementerian terkait, pemerintah daerah, pelaku industri, dan organisasi masyarakat sipil menjadi kunci. Survei ini menyediakan peta masalah, namun pelaksanaan perbaikan membutuhkan kerja bersama yang konsisten dan berkelanjutan.
Pada akhirnya, Survei Literasi dan Inklusi Keuangan 2024 memberikan gambaran yang kaya tentang bagaimana masyarakat Indonesia berinteraksi dengan dunia keuangan modern. Angka angka yang dihasilkan tidak hanya menjadi laporan statistik, tetapi juga landasan untuk membangun sistem keuangan yang lebih berkeadilan, aman, dan bermanfaat bagi seluruh lapisan masyarakat.