Buyback Saham BBNI Rp547 M, Cek Potensi Cuan!

Oleh Erica, Redaksi Indonesia Finance Today
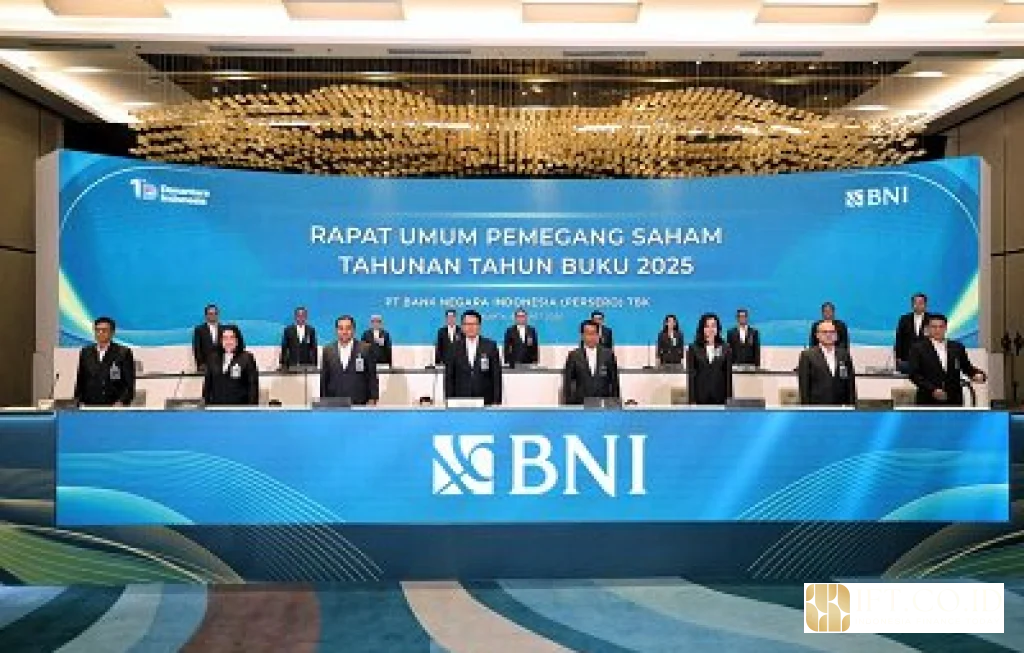
Aksi buyback saham BBNI senilai maksimal Rp547 miliar kembali menarik perhatian investor ritel yang berburu peluang cuan dari emiten perbankan pelat merah. Program pembelian kembali saham ini bukan sekadar manuver teknis, tetapi bagian dari strategi manajemen mengelola struktur permodalan, likuiditas, dan persepsi pasar terhadap valuasi BBNI di tengah dinamika suku bunga dan ekonomi global.
Apa itu buyback saham BBNI dan bagaimana skemanya?
Buyback saham BBNI adalah program di mana PT Bank Negara Indonesia Tbk sebagai emiten membeli kembali sebagian sahamnya yang beredar di publik melalui perdagangan di Bursa Efek Indonesia. Secara umum, aksi ini dilakukan ketika manajemen menilai harga saham belum mencerminkan kinerja fundamental atau ketika perusahaan memiliki ruang permodalan dan kas yang cukup kuat.
Dalam dokumen keterbukaan informasi kepada otoritas bursa, manajemen biasanya menjelaskan beberapa hal pokok. Antara lain tujuan program, batasan nilai maksimal dana yang dialokasikan, perkiraan jumlah saham yang akan dibeli, rentang waktu pelaksanaan, hingga dampak terhadap modal dan pemegang saham.
Buyback dilakukan melalui mekanisme perdagangan reguler di pasar sekunder. Emiten tidak boleh mengatur harga secara sewenang wenang, karena transaksi tetap mengikuti aturan bursa dan pengawasan OJK. Emiten juga dibatasi porsi pembelian harian untuk menghindari distorsi harga.
Saham hasil buyback umumnya dicatat sebagai saham treasuri. Saham ini tidak memiliki hak suara, tidak berhak atas dividen, dan dapat digunakan kembali untuk beberapa keperluan di kemudian hari. Misalnya program insentif karyawan berbasis saham, pengalihan kepada investor strategis, atau bahkan dijual kembali ke pasar ketika harga sudah lebih menarik.
Alasan strategis di balik buyback saham BBNI Rp547 miliar
Dari perspektif manajemen, keputusan menjalankan buyback saham BBNI senilai Rp547 miliar biasanya tidak berdiri sendiri. Keputusan ini berhubungan dengan beberapa pertimbangan strategis yang bisa ditelusuri dari laporan keuangan, proyeksi bisnis, dan pandangan manajemen terhadap kondisi pasar.
Pertama, bank dengan permodalan kuat cenderung memiliki ruang untuk mengembalikan nilai kepada pemegang saham. Jika rasio kecukupan modal atau CAR berada jauh di atas ketentuan minimum regulator, manajemen bisa memilih antara menambah ekspansi agresif atau mengembalikan sebagian kelebihan modal kepada pemegang saham melalui dividen dan buyback.
Kedua, ketika harga saham dinilai undervalued dibanding kinerja dan prospek, buyback menjadi sinyal bahwa manajemen percaya diri terhadap nilai intrinsik perusahaan. Sinyal ini sering dibaca positif oleh pelaku pasar, terutama jika didukung pertumbuhan laba bersih, kualitas aset yang terjaga, dan efisiensi operasional.
Ketiga, buyback dapat menjadi alat stabilisasi harga ketika volatilitas pasar meningkat. Bank besar seperti BBNI menghadapi tekanan sentimen global, mulai dari pergerakan suku bunga acuan dunia, kekhawatiran perlambatan ekonomi, hingga rotasi sektor di bursa. Program pembelian kembali bisa membantu meredam tekanan jual berlebihan.
Keempat, buyback juga terkait pengelolaan struktur kepemilikan. Dengan porsi saham publik yang besar, bank perlu memastikan likuiditas tetap terjaga namun tidak terlalu tertekan ketika terjadi arus keluar dana asing atau koreksi pasar yang tajam.
> Menurut saya, keputusan buyback dalam skala ratusan miliar rupiah oleh bank besar bukan hanya soal teknis pasar modal, tetapi juga pernyataan sikap bahwa manajemen siap berdiri di belakang sahamnya sendiri ketika harga dinilai belum sejalan dengan kinerja.
Potensi cuan dan risiko bagi investor dari buyback saham BBNI
Bagi investor ritel, pertanyaan utama dari aksi buyback saham BBNI adalah seberapa besar peluang cuan yang realistis dan apa saja risiko yang perlu diwaspadai. Buyback tidak otomatis menjamin kenaikan harga, tetapi mengubah beberapa variabel penting yang berpengaruh pada valuasi.
Secara teori, ketika jumlah saham beredar berkurang sementara laba bersih relatif tetap atau tumbuh, laba per saham atau EPS akan naik. Kenaikan EPS ini bisa membuat rasio valuasi seperti price to earnings ratio tampak lebih murah, sehingga menarik minat investor baru. Jika permintaan meningkat, harga berpotensi menguat.
Selain itu, aksi pembelian oleh emiten menambah sisi permintaan di pasar. Ketika permintaan meningkat sementara suplai saham yang bersedia dijual terbatas, harga cenderung bergerak naik. Efek ini lebih terasa jika program buyback dilakukan secara konsisten dalam periode yang cukup panjang dan diikuti sentimen positif lain, misalnya laporan keuangan yang solid.
Namun ada beberapa risiko yang wajib dipahami. Pertama, buyback tidak menghilangkan risiko fundamental. Jika kualitas kredit memburuk, margin bunga tertekan, atau biaya pencadangan melonjak, pasar tetap akan merespons negatif meski ada program pembelian kembali.
Kedua, ruang kenaikan harga akibat buyback bisa terbatas jika pasar sudah mengantisipasi aksi ini lebih dulu. Kerap terjadi fenomena buy on rumor sell on news, di mana harga saham naik menjelang pengumuman resmi kemudian cenderung datar atau terkoreksi setelah program berjalan.
Ketiga, investor perlu memperhatikan sumber dana buyback. Jika dibiayai dari kas internal yang berlebih dan tidak mengganggu ekspansi kredit, program ini relatif sehat. Namun jika dilakukan secara agresif hingga menekan fleksibilitas keuangan bank, pasar bisa menilai langkah tersebut kurang bijak.
Keempat, pergerakan harga saham tetap dipengaruhi faktor eksternal. Sentimen global, perubahan regulasi perbankan, hingga gejolak politik domestik dapat menutupi efek positif program pembelian kembali, setidaknya dalam jangka pendek.
Pengaruh buyback saham BBNI terhadap valuasi dan indikator kinerja
Untuk memahami lebih dalam konsekuensi buyback saham BBNI, investor perlu melihat bagaimana program ini tercermin dalam angka angka kinerja dan valuasi. Beberapa indikator utama yang sering menjadi perhatian analis antara lain EPS, return on equity, rasio permodalan, dan rasio harga terhadap laba.
Ketika emiten membeli kembali saham di pasar, jumlah saham beredar turun. Jika laba bersih tahunan tetap, EPS akan naik secara mekanis. Kenaikan EPS ini dapat mendorong persepsi bahwa profitabilitas per saham membaik, meski secara agregat laba perusahaan mungkin tidak berubah signifikan.
Return on equity atau ROE juga dapat terdorong naik karena total ekuitas berkurang akibat pembentukan akun saham treasuri. Dengan laba yang sama dibagi modal yang lebih ramping, rasio pengembalian modal tampak lebih tinggi. Hal ini biasanya disukai investor karena menunjukkan efisiensi penggunaan modal.
Di sisi lain, bank harus menjaga agar rasio kecukupan modal tetap berada di atas ketentuan yang ditetapkan OJK. Setiap penggunaan dana dalam jumlah besar, termasuk buyback, berpotensi menekan ruang permodalan jika tidak diimbangi laba yang kuat. Oleh karena itu, manajemen biasanya menetapkan batas nilai buyback yang masih aman terhadap profil risiko dan target pertumbuhan kredit.
Dari sisi valuasi, jika harga saham tidak banyak berubah sementara EPS naik, rasio price to earnings akan turun. Penurunan PER sering ditafsirkan sebagai saham yang menjadi lebih menarik secara relatif dibanding emiten sejenis, asalkan kualitas laba dan prospek pertumbuhan terjaga.
Namun investor juga perlu mengingat bahwa efek peningkatan EPS dan ROE akibat buyback lebih bersifat teknis. Analis profesional cenderung mengurai mana peningkatan yang berasal dari operasi inti dan mana yang muncul karena perubahan struktur modal.
> Saya melihat, bagi investor jangka menengah dan panjang, manfaat utama buyback bukan sekadar kenaikan EPS di laporan keuangan, melainkan konsistensi manajemen dalam menjaga kualitas aset dan pertumbuhan laba setelah program selesai.
Cara menganalisis momentum tepat masuk saat buyback saham BBNI
Pertanyaan lanjutan bagi banyak investor adalah kapan waktu yang relatif menarik untuk masuk ketika ada program buyback saham BBNI. Tidak ada rumus pasti, tetapi beberapa pendekatan analisis dapat membantu meminimalkan risiko salah timing.
Pertama, perhatikan rentang waktu pelaksanaan yang diumumkan emiten. Jika program buyback berlangsung dalam periode beberapa bulan, manajemen memiliki fleksibilitas untuk menyesuaikan intensitas pembelian sesuai kondisi pasar. Investor dapat memantau pergerakan harga dan volume transaksi selama periode tersebut untuk melihat apakah ada pola akumulasi.
Kedua, bandingkan harga pasar dengan nilai buku per saham dan rata rata historis rasio valuasi. Jika harga berada di dekat atau bahkan di bawah nilai buku, sementara kualitas aset dan profitabilitas masih sehat, ruang kenaikan jangka menengah cenderung lebih menarik. Namun jika harga sudah jauh di atas rata rata historis, ruang kenaikan tambahan akibat buyback mungkin lebih terbatas.
Ketiga, perhatikan jadwal publikasi laporan keuangan kuartalan. Kombinasi antara program buyback dan rilis kinerja yang di atas ekspektasi sering menjadi pemicu penguatan harga yang lebih signifikan. Sebaliknya, jika laporan keuangan mengecewakan, efek positif buyback bisa tertahan.
Keempat, pantau sentimen sektor perbankan secara keseluruhan. Rotasi dana antar sektor di bursa bisa membuat saham bank bergerak kompak, baik naik maupun turun. Jika sektor perbankan sedang kembali diminati karena prospek penurunan suku bunga atau percepatan kredit, program buyback menjadi katalis tambahan yang menarik.
Kelima, disiplin dalam manajemen risiko. Menentukan batas kerugian wajar dan target keuntungan realistis tetap penting, meski ada program pembelian kembali yang dinilai positif. Harga saham bank besar bisa tetap bergerak volatil, terutama di tengah berita makroekonomi global.
Implikasi jangka panjang buyback saham BBNI bagi pemegang saham lama dan baru
Aksi buyback saham BBNI bukan hanya relevan bagi investor yang baru akan masuk, tetapi juga bagi pemegang saham lama yang telah mengikuti perjalanan bank ini selama bertahun tahun. Implikasinya dapat berbeda tergantung profil investasi dan horizon waktu.
Bagi pemegang saham lama yang tidak menjual selama program berlangsung, porsi kepemilikan relatif terhadap total saham beredar bisa meningkat secara tidak langsung. Hal ini terjadi karena jumlah saham beredar menyusut, sementara jumlah saham yang dimiliki individu tetap. Dalam jangka panjang, peningkatan porsi ini berpotensi memperbesar bagian laba dan dividen per saham yang dinikmati.
Bagi investor baru, buyback dapat menjadi sinyal bahwa mereka masuk pada fase di mana manajemen berupaya mengoptimalkan struktur modal. Jika program ini diikuti dengan kebijakan dividen yang konsisten dan ekspansi bisnis yang terukur, potensi imbal hasil total dari capital gain dan dividen menjadi lebih menarik.
Namun, kedua kelompok investor perlu mencermati bagaimana emiten memanfaatkan saham treasuri setelah program selesai. Saham hasil buyback bisa digunakan untuk beberapa skenario, misalnya program kepemilikan saham karyawan, pengalihan kepada mitra strategis, atau dijual kembali ketika harga tinggi.
Keputusan lanjutan terkait saham treasuri ini dapat mempengaruhi persepsi pasar. Penjualan kembali dalam jumlah besar pada saat yang kurang tepat bisa menambah tekanan jual. Sebaliknya, pemanfaatan yang terencana dan komunikatif dapat menjaga kepercayaan investor.
Di sisi lain, buyback yang berulang tanpa diiringi peningkatan daya saing bisnis dapat menimbulkan pertanyaan. Investor akan bertanya apakah manajemen kehabisan ide ekspansi bernilai tambah sehingga lebih sering memilih mengembalikan dana ke pemegang saham. Untuk bank sebesar BBNI, keseimbangan antara pertumbuhan bisnis dan pengembalian kepada pemegang saham menjadi kunci.
Pada akhirnya, bagi investor yang mempertimbangkan aksi buyback saham BBNI sebagai salah satu faktor keputusan, kuncinya adalah membaca program ini sebagai bagian dari gambaran besar kinerja dan strategi bank. Kombinasi kekuatan fundamental, disiplin permodalan, dan komunikasi yang jelas dari manajemen akan menentukan seberapa besar peluang cuan yang benar benar bisa diraih, bukan hanya di layar perdagangan harian, tetapi juga dalam portofolio jangka panjang.