Perbankan Syariah dan Kelembagaannya Peran OJK Mengungkap!

Erica, Redaksi Indonesia Finance Today
Perbankan Syariah dan Kelembagaannya di Indonesia berkembang pesat dalam satu dekade terakhir, seiring meningkatnya minat masyarakat pada layanan keuangan yang sesuai prinsip syariat Islam. Di balik pertumbuhan ini, ada peran pengaturan dan pengawasan yang ketat, terutama oleh Otoritas Jasa Keuangan atau OJK, yang memastikan bank syariah berjalan sehat, aman, dan selaras dengan aturan nasional serta ketentuan syariah.
Latar belakang Perbankan Syariah dan Kelembagaannya di Indonesia
Perbankan Syariah dan Kelembagaannya di Indonesia berawal dari kebutuhan akan alternatif sistem keuangan yang menghindari riba, gharar, dan maisir, sekaligus mendorong keadilan dan berbagi risiko. Bank Muamalat Indonesia yang berdiri awal 1990-an sering disebut sebagai pelopor, disusul lahirnya unit usaha syariah pada bank konvensional dan kemudian bank umum syariah baru.
Pemerintah dan otoritas keuangan melihat potensi besar sektor ini, baik dari sisi inklusi keuangan maupun penguatan industri halal. Karena itu, kerangka hukum diperkuat melalui Undang-Undang Perbankan Syariah, Undang-Undang OJK, serta berbagai peraturan pelaksana yang mengatur produk, tata kelola, hingga perlindungan nasabah.
Di atas kertas, bank syariah menjalankan fungsi intermediasi seperti bank konvensional, yaitu menghimpun dana dan menyalurkan pembiayaan. Namun mekanisme akad, struktur produk, dan cara pembagian hasil didesain berdasarkan prinsip syariah, dengan pengawasan ulama melalui Dewan Pengawas Syariah yang terhubung ke Dewan Syariah Nasional Majelis Ulama Indonesia.
Konsep dasar Perbankan Syariah dan Kelembagaannya
Konsep dasar Perbankan Syariah dan Kelembagaannya bertumpu pada beberapa prinsip utama. Pertama, larangan riba yang membuat bank tidak boleh memberikan atau menerima bunga. Sebagai gantinya, digunakan skema bagi hasil, jual beli, sewa, atau kerja sama usaha. Kedua, adanya prinsip keadilan melalui pembagian risiko dan keuntungan yang disepakati di awal. Ketiga, larangan transaksi yang mengandung ketidakjelasan berlebihan atau spekulasi.
Dari sisi kelembagaan, bank syariah memiliki struktur mirip bank konvensional, seperti direksi, komisaris, dan komite audit. Namun ada satu organ penting tambahan, yaitu Dewan Pengawas Syariah yang bertugas menilai kesesuaian produk, kebijakan, dan aktivitas operasional dengan fatwa syariah. Dewan ini menjadi jembatan antara manajemen bank dan otoritas keagamaan yang lebih luas.
Produk utama yang dikenal masyarakat antara lain tabungan dan deposito dengan akad mudharabah atau wadiah, pembiayaan bagi hasil dengan akad mudharabah dan musyarakah, pembiayaan jual beli dengan akad murabahah, serta pembiayaan sewa dengan akad ijarah. Di luar itu, berkembang pula produk pembiayaan infrastruktur, korporasi, dan mikro yang disesuaikan dengan kebutuhan sektor riil.
> Menurut saya, kekuatan utama bank syariah terletak pada upaya menghubungkan sektor keuangan dengan kegiatan usaha yang nyata, bukan sekadar transaksi keuangan yang bersifat spekulatif.
Struktur kelembagaan utama dalam perbankan syariah
Struktur kelembagaan perbankan syariah di Indonesia melibatkan beberapa lapis institusi yang saling terkait. Lapisan pertama adalah pelaku utama, yaitu bank umum syariah, unit usaha syariah, dan bank pembiayaan rakyat syariah. Mereka berhadapan langsung dengan nasabah, baik individu maupun korporasi.
Lapisan kedua adalah lembaga pendukung yang memastikan operasional bank berjalan sesuai standar. Di sini terdapat Dewan Pengawas Syariah pada setiap bank, asosiasi industri seperti Asosiasi Bank Syariah Indonesia, serta lembaga penjamin simpanan yang menjamin dana nasabah dalam batas tertentu. Kehadiran lembaga penjamin simpanan penting untuk menjaga kepercayaan publik, sama seperti pada perbankan konvensional.
Lapisan ketiga adalah otoritas pengatur dan pengawas. Di sinilah OJK memegang peranan sentral sebagai regulator sektor jasa keuangan, termasuk perbankan syariah. Bank Indonesia berperan sebagai otoritas moneter dan sistem pembayaran, sementara Kementerian Keuangan mengatur sisi fiskal dan kebijakan makro lain yang berkaitan dengan industri ini.
Di luar itu, terdapat lembaga syariah tingkat nasional, khususnya Dewan Syariah Nasional Majelis Ulama Indonesia, yang menerbitkan fatwa sebagai rujukan utama dalam merancang produk dan akad. Fatwa ini menjadi dasar bagi OJK ketika menyusun regulasi teknis dan bagi Dewan Pengawas Syariah ketika memberi persetujuan atas produk di masing-masing bank.
Peran OJK dalam mengatur Perbankan Syariah dan Kelembagaannya
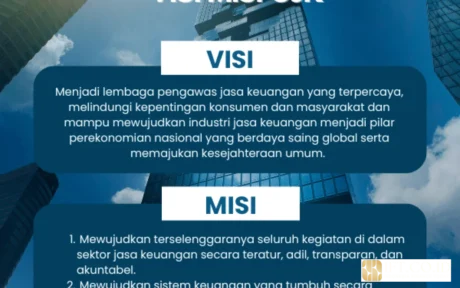
Peran OJK dalam mengatur Perbankan Syariah dan Kelembagaannya berangkat dari mandat undang-undang untuk mengatur dan mengawasi seluruh kegiatan jasa keuangan agar terselenggara secara teratur, adil, transparan, dan akuntabel. Untuk perbankan syariah, mandat ini memiliki dimensi tambahan, yaitu memastikan kepatuhan terhadap prinsip syariah yang sudah ditetapkan melalui fatwa dan regulasi.
Pertama, OJK menyusun dan menerbitkan peraturan yang menjadi rujukan operasional bank syariah. Peraturan ini mencakup persyaratan pendirian bank, permodalan minimum, manajemen risiko, tata kelola, hingga standar pelaporan keuangan. Di dalamnya, terdapat ketentuan khusus yang menyesuaikan karakter akad syariah, misalnya pengakuan pendapatan bagi hasil atau pencatatan aset murabahah.
Kedua, OJK melakukan pengawasan berkala melalui laporan rutin, pemeriksaan langsung, dan pemantauan profil risiko. Pengawasan ini tidak hanya menyasar kesehatan keuangan, tetapi juga penerapan manajemen risiko pembiayaan yang berbasis bagi hasil, konsentrasi portofolio sektor tertentu, dan eksposur terhadap pembiayaan bermasalah.
Ketiga, OJK bekerja sama dengan lembaga lain untuk memastikan keselarasan kebijakan. Misalnya dengan Bank Indonesia terkait pengaturan likuiditas dan instrumen pasar uang syariah, serta dengan Dewan Syariah Nasional Majelis Ulama Indonesia dalam hal penyesuaian regulasi terhadap perkembangan fatwa baru. Kolaborasi ini penting karena perubahan di satu sisi dapat mempengaruhi stabilitas dan kepercayaan pada keseluruhan sistem.
Keempat, OJK mendorong konsolidasi dan penguatan struktur industri. Langkah ini terlihat dari dukungan terhadap penggabungan beberapa bank syariah milik negara menjadi satu entitas yang lebih besar. Tujuannya agar bank syariah nasional memiliki kapasitas modal, teknologi, dan jaringan yang mampu bersaing di tingkat regional.
Mekanisme pengawasan OJK terhadap bank syariah
Pengawasan OJK terhadap bank syariah dilakukan melalui kombinasi pengawasan off site dan on site. Pengawasan off site mengandalkan laporan berkala yang dikirim bank, termasuk laporan keuangan, profil risiko, rasio kecukupan modal, dan indikator kualitas aset. Dari laporan ini, OJK dapat mengidentifikasi tren yang mengkhawatirkan, misalnya kenaikan tajam pembiayaan bermasalah.
Pengawasan on site dilakukan melalui pemeriksaan langsung ke kantor pusat dan cabang bank syariah. Tim pemeriksa menilai kualitas manajemen risiko, efektivitas fungsi audit internal, ketaatan pada peraturan, serta integrasi prinsip syariah dalam operasional. Hasil pemeriksaan ini kemudian menjadi dasar penilaian tingkat kesehatan bank dan penetapan tindak lanjut yang diperlukan.
Salah satu aspek unik dalam pengawasan bank syariah adalah perlunya koordinasi dengan Dewan Pengawas Syariah. OJK menilai bagaimana rekomendasi Dewan Pengawas Syariah dijalankan manajemen, apakah ada temuan pelanggaran prinsip syariah, dan bagaimana tindak lanjut perbaikannya. Dengan demikian, dimensi syariah tidak hanya menjadi urusan internal bank, tetapi juga bagian dari penilaian pengawas.
Jika ditemukan pelanggaran berat, OJK memiliki kewenangan menjatuhkan sanksi administratif, mulai dari peringatan tertulis hingga pembatasan kegiatan usaha. Dalam kasus ekstrem, izin usaha dapat dicabut. Kewenangan ini dirancang untuk melindungi nasabah dan menjaga stabilitas sistem keuangan secara keseluruhan.
> Saya melihat, efektivitas pengawasan OJK terhadap bank syariah sangat bergantung pada kualitas data dan transparansi laporan, sehingga upaya digitalisasi dan integrasi sistem pelaporan menjadi langkah krusial ke depan.
Sinergi Perbankan Syariah dan Kelembagaannya dengan DSN MUI
Sinergi Perbankan Syariah dan Kelembagaannya dengan Dewan Syariah Nasional Majelis Ulama Indonesia memiliki posisi strategis. DSN MUI mengeluarkan fatwa yang menjadi landasan teologis dan hukum bagi produk serta akad yang digunakan bank syariah. Tanpa fatwa yang jelas, bank akan kesulitan merancang produk yang dapat dipasarkan dengan keyakinan penuh dari sisi syariah.
Setiap bank syariah wajib memiliki Dewan Pengawas Syariah yang diangkat berdasarkan rekomendasi DSN MUI. Dewan Pengawas Syariah ini bertugas menelaah rancangan produk baru, memantau implementasi akad, dan memberikan nasihat kepada manajemen. Mereka juga menyusun laporan berkala yang disampaikan kepada pemegang saham dan otoritas, termasuk OJK.
OJK memperhitungkan fatwa DSN MUI ketika menyusun peraturan teknis. Misalnya, jika muncul fatwa baru mengenai struktur akad tertentu, OJK dapat menyesuaikan ketentuan pelaporan atau pengakuan risiko yang terkait dengan akad tersebut. Dengan cara ini, regulasi tetap sejalan dengan perkembangan pemikiran fiqih muamalah yang menjadi dasar perbankan syariah.
Sinergi ini membantu menjaga kepercayaan publik, terutama nasabah yang menjadikan kepatuhan syariah sebagai pertimbangan utama. Ketika mereka melihat bahwa produk bank disetujui Dewan Pengawas Syariah yang terhubung ke DSN MUI, dan diawasi pula oleh OJK, tingkat keyakinan terhadap integritas sistem menjadi lebih tinggi.
Pengembangan industri Perbankan Syariah dan Kelembagaannya
Pengembangan industri Perbankan Syariah dan Kelembagaannya tidak lepas dari berbagai inisiatif yang digulirkan pemerintah dan otoritas. Salah satu fokus utama adalah peningkatan pangsa pasar bank syariah yang masih tertinggal dibanding bank konvensional. Untuk itu, dilakukan dorongan pada beberapa sisi sekaligus, mulai dari regulasi, insentif, hingga literasi keuangan syariah.
OJK berperan dalam mendorong inovasi produk yang relevan dengan kebutuhan masyarakat modern, seperti layanan digital banking syariah, pembiayaan rumah berskema syariah, hingga dukungan pembiayaan bagi pelaku usaha mikro dan kecil. Dalam proses ini, tantangan yang muncul antara lain adalah bagaimana menjaga kepatuhan syariah sambil tetap kompetitif dari sisi kecepatan layanan dan biaya.
Selain itu, pengembangan sumber daya manusia menjadi agenda penting. Bank syariah membutuhkan tenaga profesional yang tidak hanya memahami perbankan modern, tetapi juga menguasai prinsip fiqih muamalah. Banyak perguruan tinggi membuka program studi keuangan syariah, sementara bank dan OJK menyelenggarakan pelatihan untuk meningkatkan kompetensi pegawai dan pengawas.
Di tingkat kelembagaan, konsolidasi dan penguatan modal menjadi cara untuk menciptakan pemain besar yang mampu masuk ke pembiayaan proyek infrastruktur dan sektor strategis lain. Bank syariah dengan modal kuat dapat berperan lebih besar dalam pembiayaan proyek energi, transportasi, dan perumahan rakyat, yang pada gilirannya mendorong pertumbuhan ekonomi nasional.
Tantangan dan prospek pengawasan OJK pada bank syariah
Tantangan bagi OJK dalam mengawasi bank syariah antara lain kompleksitas produk dan variasi akad yang terus berkembang. Setiap inovasi produk membawa konsekuensi terhadap cara pengukuran risiko, kebutuhan modal, dan perlindungan nasabah. OJK perlu memastikan bahwa regulasi cukup fleksibel untuk mengakomodasi inovasi, namun tetap kokoh dalam menjaga stabilitas sistem.
Tantangan lain adalah kesenjangan literasi keuangan syariah di kalangan masyarakat dan bahkan sebagian pelaku industri. Banyak nasabah yang tertarik pada label syariah, tetapi belum sepenuhnya memahami perbedaan mendasar dengan produk konvensional. Di sinilah peran OJK dalam mendorong edukasi publik dan transparansi informasi produk menjadi sangat penting.
Dari sisi teknologi, bank syariah harus beradaptasi dengan percepatan digitalisasi. Layanan perbankan berbasis aplikasi, integrasi dengan ekosistem e commerce, dan kolaborasi dengan perusahaan teknologi finansial menuntut sistem pengawasan yang mampu memantau risiko siber, perlindungan data pribadi, dan keandalan infrastruktur teknologi. OJK merespons dengan menyusun panduan dan standar keamanan yang berlaku bagi seluruh industri, termasuk bank syariah.
Prospek pengawasan ke depan mengarah pada pendekatan yang lebih berbasis risiko dan data. Dengan pemanfaatan analitik data, OJK dapat mengidentifikasi bank atau portofolio tertentu yang memerlukan perhatian khusus lebih awal, sebelum masalahnya membesar. Pendekatan ini diharapkan membuat pengawasan lebih efektif dan efisien, sekaligus memberi ruang bagi bank syariah untuk berinovasi dalam koridor yang aman.
Pada akhirnya, kekuatan Perbankan Syariah dan Kelembagaannya di Indonesia akan sangat ditentukan oleh kemampuan seluruh pemangku kepentingan, terutama OJK, DSN MUI, dan pelaku industri, dalam menjaga keseimbangan antara kepatuhan syariah, kesehatan keuangan, dan kebutuhan masyarakat yang terus berkembang.