Statistik Fintech OJK Terbaru Tren, Risiko & Peluang

Oleh Erica, Redaksi Indonesia Finance Today
Statistik Fintech OJK Terbaru memberi gambaran menyeluruh tentang arah industri layanan keuangan berbasis teknologi di Indonesia, mulai dari perkembangan penyaluran pinjaman, profil pengguna, hingga kualitas kredit dan potensi risiko. Data ini penting bagi pelaku usaha, investor, dan masyarakat karena menjadi rujukan resmi untuk membaca kesehatan sektor fintech sekaligus menilai peluang bisnis yang masih terbuka lebar.
Gambaran Umum Statistik Fintech OJK Terbaru
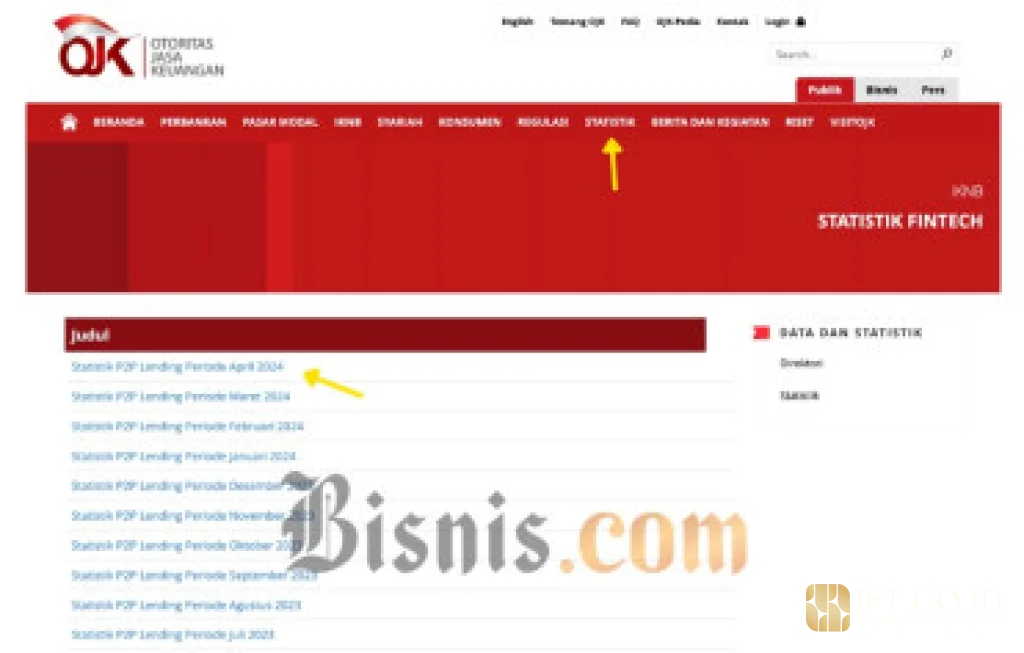
Statistik Fintech OJK Terbaru diterbitkan secara rutin oleh Otoritas Jasa Keuangan sebagai ringkasan kinerja industri fintech lending atau layanan pendanaan bersama berbasis teknologi informasi. Dalam publikasi bulanan, OJK memuat data pokok seperti jumlah penyelenggara berizin, outstanding pembiayaan, penyaluran bulanan, tingkat wanprestasi atau TWP, hingga sebaran peminjam dan pemberi dana.
Bagi pembaca umum, angka angka ini sering kali tampak teknis. Namun, di balik deretan tabel tersebut, terdapat cerita besar tentang bagaimana masyarakat Indonesia mengakses pembiayaan alternatif di luar perbankan. Fintech lending telah menjangkau segmen yang selama ini sulit mendapatkan kredit, seperti pelaku UMKM tanpa agunan, pekerja informal, hingga konsumen di daerah yang minim kantor cabang bank.
Di sisi lain, statistik resmi menjadi instrumen pengawasan. OJK menggunakan data agregat untuk memonitor apakah pertumbuhan penyaluran masih selaras dengan kemampuan bayar peminjam, apakah ada lonjakan gagal bayar di segmen tertentu, dan apakah perilaku industri masih dalam koridor tata kelola yang sehat.
Perkembangan Industri dalam Statistik Fintech OJK Terbaru
Dalam beberapa tahun terakhir, laporan OJK menunjukkan bahwa industri fintech lending tumbuh pesat meskipun sempat mengalami perlambatan pada masa pandemi. Setelah fase penyesuaian, tren terkini cenderung mengarah pada pertumbuhan yang lebih terkendali, dengan penekanan pada kualitas penyaluran dan perlindungan konsumen.
Jumlah penyelenggara fintech lending berizin cenderung stabil karena OJK melakukan pembersihan terhadap entitas yang tidak memenuhi ketentuan. Di sisi lain, penyaluran pinjaman secara agregat meningkat, yang mengindikasikan adanya konsolidasi, di mana pemain yang kuat menjadi lebih dominan. Hal ini tercermin dari kenaikan outstanding pembiayaan dan volume transaksi bulanan yang relatif tinggi, meski jumlah pemain tidak lagi bertambah cepat.
Dari sisi wilayah, data OJK menunjukkan bahwa penyaluran masih terkonsentrasi di provinsi dengan aktivitas ekonomi besar seperti DKI Jakarta, Jawa Barat, Jawa Timur, dan Jawa Tengah. Namun, terdapat tren perluasan ke luar Jawa, terutama ke Sumatra, Kalimantan, dan Sulawesi, seiring penetrasi internet dan perluasan kerja sama dengan mitra lokal.
> Saya melihat konsolidasi pemain dan ekspansi geografis yang terekam dalam data OJK sebagai tanda bahwa industri fintech mulai memasuki fase kedewasaan, di mana pertumbuhan tidak lagi semata mengejar volume, tetapi juga keberlanjutan model bisnis.
Struktur Pasar dan Profil Pengguna Fintech
Statistik Fintech OJK Terbaru juga mengungkap komposisi pengguna dari sisi peminjam dan pemberi dana. Di kelompok peminjam, mayoritas masih berasal dari kategori perorangan, baik untuk kebutuhan konsumtif maupun produktif. Sementara itu, porsi pelaku usaha mikro, kecil, dan menengah menunjukkan tren meningkat, terutama melalui skema pinjaman produktif yang dikaitkan dengan perdagangan daring, distribusi, dan sektor jasa.
Dari sisi pemberi dana, terdapat kombinasi antara individu dan institusi. OJK mencatat bahwa porsi pendanaan institusional, seperti perusahaan pembiayaan, perbankan, dan investor terafiliasi, cenderung naik. Hal ini berpengaruh pada stabilitas likuiditas platform, sekaligus menandai meningkatnya kepercayaan lembaga keuangan konvensional terhadap model bisnis fintech lending.
Segmentasi tenor pinjaman juga tergambar jelas. Banyak platform masih fokus pada pinjaman jangka pendek, misalnya di bawah satu tahun, dengan nilai tiket pinjaman relatif kecil. Namun, ada pula penyelenggara yang mulai menyalurkan pembiayaan berjangka menengah untuk keperluan modal kerja UMKM, pembiayaan rantai pasok, hingga pembiayaan produktif berbasis invoice.
Di sisi demografi, data OJK menunjukkan bahwa pengguna fintech lending cukup beragam, mulai dari pekerja muda di kota besar hingga pelaku usaha kecil di daerah. Penyebaran usia, tingkat pendidikan, dan jenis pekerjaan ini menjadi indikator bahwa fintech telah masuk ke arus utama ekosistem keuangan nasional, bukan lagi fenomena yang terbatas pada komunitas tertentu.
Kualitas Kredit dan Indikator Risiko dalam Statistik Fintech OJK Terbaru
Salah satu bagian paling diperhatikan dari Statistik Fintech OJK Terbaru adalah indikator kualitas kredit, terutama TWP 90 atau tingkat wanprestasi di atas 90 hari. Rasio ini menggambarkan persentase outstanding pinjaman yang menunggak lebih dari tiga bulan terhadap total outstanding.
OJK menetapkan ambang batas TWP 90 yang dianggap sehat. Selama beberapa periode terakhir, rasio ini bergerak naik turun, dipengaruhi oleh kondisi ekonomi, perilaku peminjam, dan kebijakan internal platform. Ketika tekanan ekonomi meningkat, misalnya saat terjadi perlambatan di sektor riil, rasio TWP 90 cenderung naik karena peminjam mengalami kesulitan membayar cicilan tepat waktu.
Selain TWP 90, OJK juga menyoroti indikator lain seperti:
1. Jumlah rekening peminjam yang menunggak dibanding total rekening aktif.
2. Rasio restrukturisasi pinjaman yang menunjukkan seberapa besar porsi kredit yang perlu dijadwal ulang pembayarannya.
3. Tren penagihan dan penyelesaian sengketa, termasuk penggunaan jasa penagihan pihak ketiga.
Bagi investor ritel dan institusional, angka angka ini menjadi bahan pertimbangan utama sebelum menempatkan dana di platform fintech lending. Rasio gagal bayar yang terlalu tinggi dapat menggerus imbal hasil dan menurunkan kepercayaan publik.
> Menurut saya, transparansi data kualitas kredit yang diwajibkan OJK justru menjadi nilai tambah industri, karena mendorong persaingan berdasarkan kesehatan portofolio, bukan sekadar promosi bunga tinggi.
Tren Bisnis dan Inovasi Produk Fintech
Di luar angka angka pokok, Statistik Fintech OJK Terbaru kian sering diikuti oleh analisis tren yang muncul di lapangan. Salah satunya adalah pergeseran fokus dari pinjaman konsumtif ke pinjaman produktif. Banyak platform mulai mengembangkan skema pembiayaan rantai pasok, pembiayaan usaha mikro yang terhubung dengan marketplace, hingga pembiayaan invoice bagi pelaku usaha yang bekerja sama dengan perusahaan besar.
Tren lain adalah integrasi dengan ekosistem digital yang lebih luas. Fintech lending bekerja sama dengan e commerce, perusahaan logistik, dan penyedia layanan pembayaran untuk memanfaatkan data transaksi sebagai bahan analisis kelayakan kredit. Pendekatan ini membantu menurunkan risiko karena keputusan pendanaan tidak hanya bertumpu pada data tradisional seperti slip gaji atau laporan keuangan formal, tetapi juga rekam jejak aktivitas digital.
Di sisi teknologi, penggunaan kecerdasan buatan dan pembelajaran mesin untuk penilaian risiko semakin meluas. Platform memanfaatkan algoritma untuk mengelompokkan peminjam berdasarkan perilaku, pola pembayaran, dan variabel lainnya. Walau demikian, OJK mengingatkan bahwa penggunaan teknologi harus tetap sejalan dengan prinsip kehati hatian, perlindungan data pribadi, dan keadilan bagi konsumen.
Statistik Fintech OJK Terbaru dan Regulasi Perlindungan Konsumen
Salah satu tujuan utama publikasi Statistik Fintech OJK Terbaru adalah memperkuat perlindungan konsumen. Data yang dibuka ke publik memungkinkan masyarakat membandingkan performa berbagai penyelenggara, menilai rekam jejak, dan menghindari platform yang kualitas portofolionya buruk.
OJK juga mengaitkan statistik dengan kebijakan pengawasan, misalnya:
1. Penetapan batas maksimum total pendanaan yang boleh diterima peminjam dari seluruh platform.
2. Aturan transparansi suku bunga, biaya tambahan, dan denda keterlambatan.
3. Ketentuan tentang tata cara penagihan yang beretika dan tidak melanggar hak privasi.
Keluhan dan pengaduan konsumen menjadi bagian penting dalam evaluasi berkala. Meski tidak selalu tertuang rinci dalam statistik bulanan, OJK kerap merilis informasi tambahan mengenai jumlah pengaduan dan jenis masalah yang dominan, seperti penagihan yang tidak pantas, informasi biaya yang tidak jelas, atau penyalahgunaan data.
Bagi masyarakat, memahami statistik resmi membantu membedakan fintech legal yang diawasi OJK dari pinjaman online ilegal yang marak beroperasi tanpa izin. Ciri utama fintech legal adalah tercantum dalam daftar penyelenggara berizin atau terdaftar di situs resmi OJK, memiliki informasi kantor yang jelas, dan mematuhi ketentuan pelaporan berkala.
Peluang Bisnis yang Terbaca dari Statistik Fintech OJK Terbaru
Dari sudut pandang pelaku usaha dan investor, Statistik Fintech OJK Terbaru bukan hanya sekadar laporan kinerja, tetapi juga peta peluang. Beberapa peluang yang dapat diidentifikasi antara lain:
1. Segmen UMKM yang belum terlayani bank
Data menunjukkan masih banyak pelaku usaha kecil yang kesulitan mengakses kredit perbankan karena keterbatasan agunan dan dokumen formal. Fintech lending dapat mengisi celah ini dengan skema pembiayaan berbasis arus kas dan data transaksi.
2. Ekspansi ke luar Jawa
Konsentrasi penyaluran di wilayah tertentu menandakan adanya ruang pertumbuhan di provinsi lain. Pelaku fintech dapat menjalin kemitraan lokal, memanfaatkan jaringan koperasi, BPR, atau komunitas usaha untuk memperluas jangkauan.
3. Pendanaan institusional dan kemitraan bank
Porsi pendanaan institusi yang meningkat membuka peluang kolaborasi lebih luas antara fintech dan bank. Bank dapat memanfaatkan platform fintech untuk menjangkau segmen yang selama ini sulit dilayani, sementara fintech memperoleh sumber dana lebih stabil.
4. Produk spesialisasi sektor
Statistik sektoral yang dirilis OJK, ketika tersedia, dapat menunjukkan sektor usaha dengan kinerja pembayaran yang baik. Ini membuka ruang bagi fintech yang ingin fokus pada sektor tertentu, misalnya pertanian, perikanan, atau logistik, dengan desain produk yang lebih tepat sasaran.
5. Layanan pendukung seperti insurtech dan credit scoring
Pertumbuhan industri lending menciptakan kebutuhan layanan pendukung, mulai dari asuransi kredit, penyedia skor kredit alternatif, hingga platform analitik risiko. Peluang ini terbuka bagi perusahaan teknologi yang ingin masuk ke ekosistem tanpa menjadi penyelenggara lending langsung.
Tantangan Risiko Kredit dan Tata Kelola
Di balik peluang yang terbaca dari Statistik Fintech OJK Terbaru, terdapat sejumlah tantangan yang tidak boleh diabaikan. Risiko kredit tetap menjadi isu utama, terutama ketika pertumbuhan penyaluran tidak diimbangi dengan peningkatan kualitas analisis kelayakan.
Beberapa tantangan yang kerap muncul antara lain:
1. Informasi peminjam yang terbatas
Banyak peminjam berasal dari segmen tanpa riwayat kredit formal. Tanpa data yang cukup, platform rentan salah menilai kemampuan bayar. Penggunaan data alternatif perlu diimbangi dengan verifikasi yang memadai.
2. Overlapping pinjaman lintas platform
Meskipun OJK telah mendorong pembentukan pusat data yang memungkinkan pengecekan pinjaman di banyak platform, praktik peminjaman berlebihan masih mungkin terjadi. Hal ini meningkatkan risiko gagal bayar berantai.
3. Perilaku penagihan yang agresif
Beberapa kasus menunjukkan praktik penagihan yang melanggar etika, terutama oleh pihak ketiga. OJK telah mengeluarkan aturan tegas, namun implementasi di lapangan tetap menuntut pengawasan dan sanksi yang konsisten.
4. Tata kelola internal dan manajemen risiko
Tidak semua penyelenggara memiliki kapasitas manajemen risiko yang matang. Statistik resmi dapat menjadi indikator awal, tetapi penilaian menyeluruh juga mencakup audit tata kelola, kepatuhan, dan integritas sistem teknologi informasi.
OJK merespons tantangan ini dengan memperkuat regulasi, meningkatkan frekuensi pengawasan, dan mendorong edukasi keuangan kepada masyarakat. Industri yang ingin bertahan jangka panjang perlu menyesuaikan diri, bukan hanya dari sisi produk, tetapi juga budaya perusahaan yang mengutamakan keberlanjutan dan perlindungan konsumen.
Cara Membaca Statistik Fintech OJK Terbaru bagi Publik
Bagi pembaca yang bukan analis keuangan, memahami Statistik Fintech OJK Terbaru dapat dimulai dari beberapa langkah sederhana. Pertama, periksa daftar penyelenggara berizin untuk memastikan platform yang digunakan benar benar legal. Kedua, cermati tren TWP 90 dan indikator kualitas kredit lainnya, karena angka ini memberi gambaran seberapa besar risiko keterlambatan pembayaran di platform tersebut.
Ketiga, lihat sebaran penyaluran berdasarkan wilayah dan sektor. Jika sebuah platform mengklaim fokus pada UMKM atau sektor tertentu, data OJK dapat menjadi alat verifikasi. Keempat, perhatikan tren pertumbuhan outstanding dan penyaluran bulanan. Pertumbuhan yang terlalu cepat tanpa diiringi perbaikan kualitas kredit patut diwaspadai.
Bagi calon peminjam, statistik resmi dapat membantu menilai reputasi platform. Sementara bagi calon pemberi dana, data OJK menjadi salah satu rujukan untuk menilai keseimbangan antara potensi imbal hasil dan risiko gagal bayar.
Peran Statistik Fintech OJK Terbaru dalam Ekosistem Keuangan
Statistik Fintech OJK Terbaru menempati posisi penting dalam ekosistem keuangan Indonesia. Di satu sisi, ia menjadi cermin perkembangan industri fintech yang semakin terintegrasi dengan sistem keuangan nasional. Di sisi lain, ia berfungsi sebagai alat kontrol agar inovasi tidak mengorbankan stabilitas dan perlindungan konsumen.
Melalui publikasi rutin, OJK mengirim sinyal bahwa sektor fintech bukan wilayah abu abu, melainkan bagian dari sistem yang diawasi secara resmi. Transparansi data mendorong pelaku usaha untuk berlomba meningkatkan kualitas, sekaligus memberi masyarakat pegangan dalam mengambil keputusan keuangan.
Dalam beberapa tahun ke depan, kualitas dan kedalaman Statistik Fintech OJK Terbaru berpotensi terus meningkat, seiring upaya integrasi data lintas lembaga dan pengembangan infrastruktur informasi keuangan nasional. Bagi siapa pun yang berkepentingan dengan perkembangan industri ini, membiasakan diri membaca dan memahami laporan resmi OJK merupakan langkah yang tidak bisa diabaikan.